Comment calculer le TCO et le ROI dans l'achat de fixations : passer de la comparaison des prix unitaires à une décision fondée sur le coût total

Daniel
Fort d'une expérience dans la fabrication de fixations et la vente à l'export, nous sommes spécialisés dans les boulons, écrous, vis, vis autoperceuses, tiges entièrement filetées et solutions de fixation sur mesure pour la construction, la mécanique, l'automobile et les applications industrielles.
Pourquoi un prix unitaire d'achat bas ne signifie pas un coût d'achat bas
Dans l'approvisionnement en fixations, le dilemme le plus courant est le suivant : lorsque les devis de plusieurs fournisseurs sont posés côte à côte, celui dont le prix unitaire est le plus bas semble le plus compétitif, et le service achats est enclin à prendre sa décision sur cette base. Mais une fois les pièces réellement mises en service, les problèmes apparaissent peu à peu : les fluctuations de qualité entre lots obligent à des ajustements fréquents de la ligne d'assemblage, les retards de livraison forcent à réorganiser la production dans l'urgence, les stocks accumulés immobilisent d'importantes sommes, et parfois, à cause d'une seulevisqui foire ou casse, c'est toute une série de produits qui doit être reprise. Ces dépenses ultérieures sont souvent totalement invisibles sur le devis initial.
Boulons,écrous,goujonset autres fixations ont généralement un prix unitaire faible, l'écart par pièce pouvant n'être que de quelques centimes à quelques dizaines de centimes, mais leurs volumes d'utilisation sont énormes et leurs points d'application nombreux : du contrôle à réception et de la gestion des stocks jusqu'à l'atelier d'assemblage et à la maintenance après-vente, chaque petite différence à chaque étape est amplifiée par des volumes considérables. Unécroumoins cher de deux centimes, si la consommation annuelle se compte en millions de pièces et qu'il s'accompagne d'un taux de défauts plus élevé et d'arrêts de ligne plus fréquents, peut finalement inverser complètement le bilan des coûts.
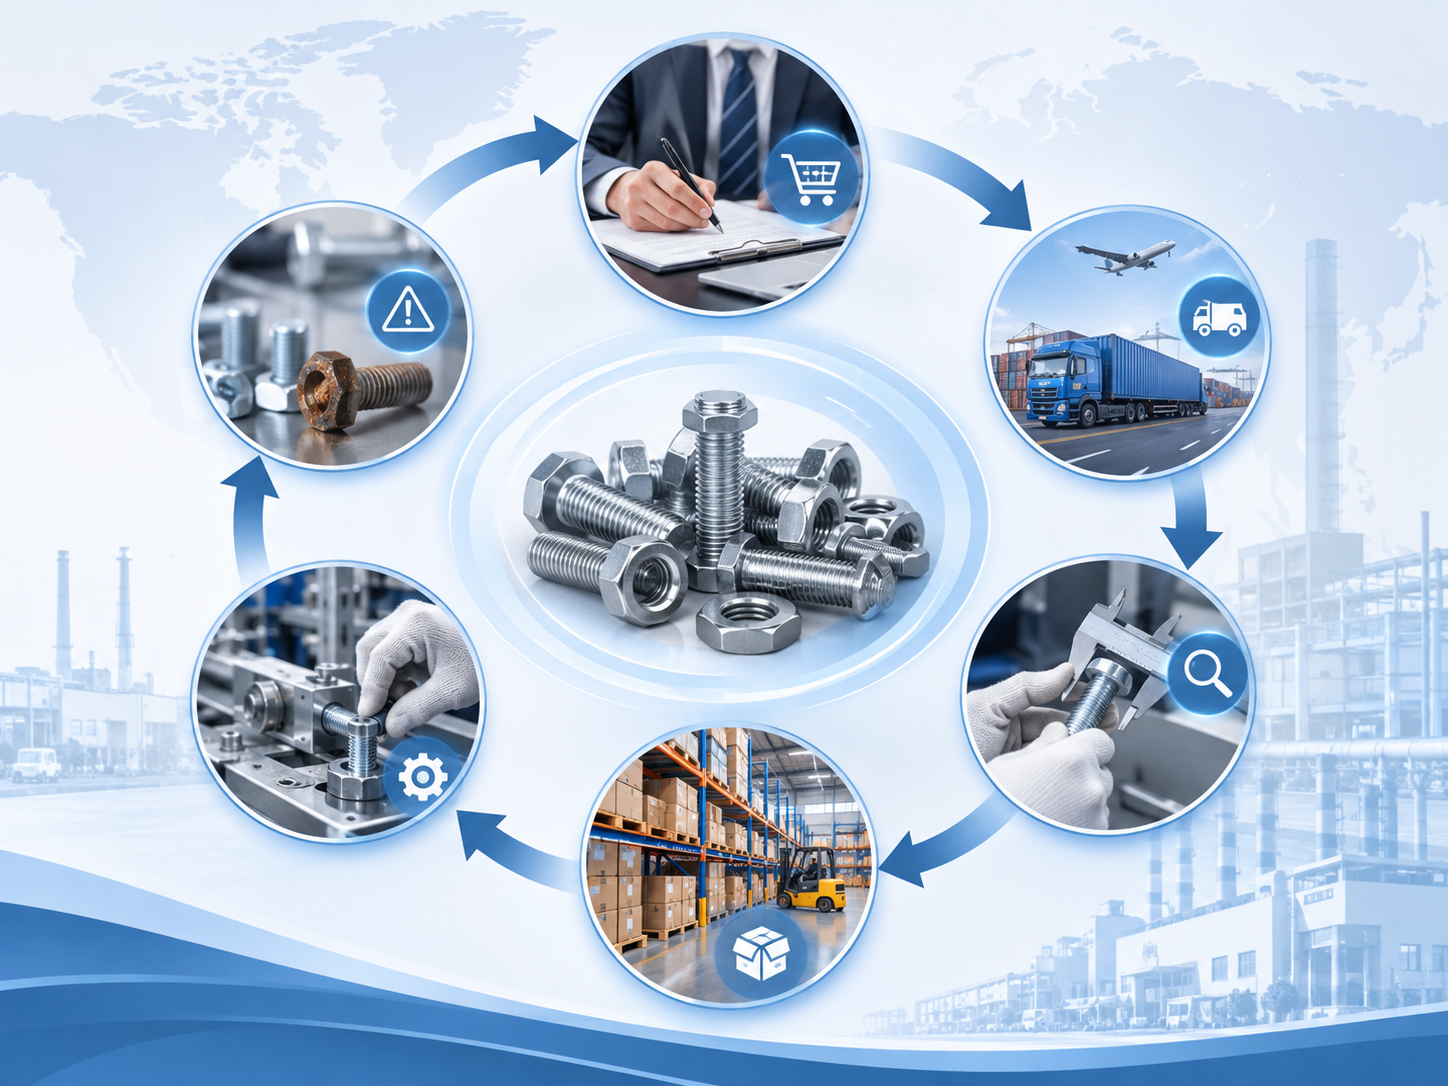
La logique de décision d'achat doit donc passer de la « comparaison des prix unitaires » à la « comparaison du coût total de possession (TCO) », en s'appuyant sur le retour sur investissement (ROI) pour juger si un plan d'optimisation mérite d'être engagé. Le prix unitaire n'est que le point de départ de la chaîne de coûts, pas son point d'arrivée.
TCO des fixations : la chaîne de coûts complète, du devis à l'utilisation
Le TCO (Total Cost of Ownership, coût total de possession) désigne l'ensemble des coûts supportés par l'entreprise pour acheter, réceptionner, stocker, utiliser et gérer les fixations sur une période donnée. Ce n'est pas un poste comptable précis, mais un outil d'aide à la décision qui permet à l'équipe achats de voir l'ensemble du tableau.
Une formule de base pratique est la suivante :
TCO = coût d'achat + coût logistique et douanier + coût d'inspection et de gestion + coût de stockage + coût des pertes de qualité + coût des arrêts et de la maintenance
Avant de commencer l'estimation, il faut impérativement délimiter le périmètre, faute de quoi les différents scénarios ne pourront pas être comparés entre eux. Les éléments à préciser comprennent : le périmètre produit (une seule référence ou toute la catégorie), la période de référence (un an ou trois ans), la devise et le taux de change retenus, le volume d'achat annuel, les règles de comptabilisation des pertes et des produits non conformes, ainsi que l'inclusion ou non des pertes indirectes telles que les arrêts d'équipement et les réclamations clients. Si le périmètre n'est pas clair, les résultats de l'estimation seront faussés.
Il faut également se méfier des doubles comptages. Par exemple, le coût de la main-d'œuvre de reprise, s'il est déjà comptabilisé dans les pertes de qualité, ne doit pas être compté une seconde fois dans les pertes dues aux arrêts ; les frais de transport express, s'ils sont déjà inclus dans les coûts logistiques, ne doivent pas non plus être ajoutés aux pertes dues aux retards de livraison. Il est recommandé d'indiquer la source des données pour chaque poste de coût dans le tableau d'estimation, afin d'éviter qu'une même dépense soit comptée deux fois.
Six catégories de coûts cachés souvent négligés
Le devis ne reflète généralement que le prix unitaire du produit, alors que ce qui creuse réellement l'écart de TCO relève souvent des six catégories de coûts cachés suivantes.
- Coûts d'achat et de traitement des commandes :Le temps de main-d'œuvre consacré aux demandes de prix, aux comparaisons, au passage des commandes, aux relances et au rapprochement des comptes, ainsi que les coûts de gestion liés à des achats multiples dus aux quantités minimales de commande des fournisseurs ou aux livraisons échelonnées. Plus les fournisseurs sont nombreux et les lots fragmentés, plus ces coûts sont élevés.
- Coûts logistiques et de livraison :Transport, emballage, livraison express, frais de dédouanement à l'importation, ainsi que les dépenses supplémentaires causées par les retards de livraison. Un fournisseur aux délais instables contraint souvent l'acheteur à payer des frais d'expédition express ou à maintenir un stock de sécurité plus élevé.
- Coûts d'inspection à réception et de gestion de la qualité :Prélèvements, contrôles répétés, traçabilité des lots, traitement des produits non conformes et frais d'audit des fournisseurs. Avec un fournisseur dont la qualité fluctue fortement, la fréquence des inspections et la main-d'œuvre affectée augmentent sensiblement.
- Coûts de stockage et d'immobilisation du capital :Stock de sécurité, surface d'entreposage, main-d'œuvre d'inventaire, pertes par obsolescence et mise au rebut, ainsi que le coût d'opportunité du capital immobilisé par les stocks. Si un achat à bas prix en grande quantité n'est pas écoulé, les coûts de stockage grignotent discrètement l'écart de prix.
- Coûts d'assemblage et d'utilisation sur site :Coûts liés au temps d'installation, à l'usure des outils, aux erreurs de montage, au filetage endommagé, au desserrage, à la rupture et au remplacement nécessaire. Une mauvaise précision dimensionnelle ou une qualité de filetage instable desvisralentit directement le rythme d'assemblage.
- Coûts des incidents qualité et des arrêts de production :pertes dues aux reprises de produits, aux réclamations clients, aux arrêts de ligne de production et aux retards de livraison. Ces coûts sont les plus difficiles à déceler dans un devis, mais lorsqu'ils surviennent, leur montant dépasse souvent largement l'écart de prix d'achat sur une année entière.
La structure des coûts varie selon les fixations et les applications
Les fixations sont très variées et la structure de coûts diffère nettement d'un produit à l'autre ; on ne peut pas appliquer le même jeu de pondérations à tous les postes d'achat.
Prenons l'exemple desvis à tête hexagonale, desvis à embase, desgoujonset desécrous: il faut surtout examiner la conformité des spécifications, l'efficacité d'assemblage, la fiabilité de la liaison et la difficulté de remplacement. Les vis à embase intègrent une embase qui permet de réduire l'usage de rondelles et les opérations d'assemblage, ce qui permet d'économiser du temps de main-d'œuvre dans les scénarios d'assemblage en série ; quant aux vis à tête hexagonale ordinaires, bien que leur prix unitaire soit plus bas, si des rondelles supplémentaires sont nécessaires, le coût d'assemblage global n'est pas forcément plus avantageux.
Lors de l'évaluation desfixations en acier inoxydable, des produits en acier au carbone et des solutions de traitement de surface, il convient d'intégrer au coût du cycle de vie les exigences de résistance à la corrosion, la durée de vie et la fréquence de maintenance. En extérieur ou en milieu humide, une pièce en acier au carbone bon marché peut se corroder en un ou deux ans, et le coût de remplacement et de maintenance dépasse alors largement l'écart de prix d'achat initial ; en revanche, lesfixations en acier inoxydable, bien que leur prix unitaire soit plus élevé, nécessitent moins de maintenance, ce qui rend le TCO à long terme plus maîtrisable.
Pour les produits tels que lesvis à haute résistance, lesvis galvanisées à chaud, lesécrous autofreinés, il faut évaluer les coûts de matériaux, de performance et de contrôle en fonction des exigences d'utilisation. Un niveau de résistance élevé implique un contrôle de la matière et des exigences d'inspection plus stricts ; le procédé de galvanisation à chaud influence la durée de résistance à la corrosion ; la structure autofreinée conditionne la fiabilité du freinage en environnement vibratoire ; tous ces éléments doivent être intégrés au modèle de coûts.
Pour lapersonnalisation de vis à six pans creux、异形紧固件定制或非标紧固件加工,还需额外核算模具费、打样费、认证费用、最小起订量以及后续设计变更成本。定制件的隐性成本往往集中在前期投入和变更风险上,测算时应单独列项。
在实际装配中,像DIN 963开槽沉头机螺丝这类产品,采用沉头设计、一字槽驱动和公制螺纹,可沉入工件表面实现平整装配,常用于设备面板、家具五金和通用组装场景;而DIN 965十字槽沉头机螺丝则采用十字槽驱动,扭矩传递更稳定,适合电气设备、家具和面板组装等对装配效率有要求的场合。这两类机螺丝在选型时,除了单价,还应比较驱动方式对装配工时和工具磨损的影响——一字槽与十字槽在批量装配中的效率差异,会直接体现在现场使用成本上。
可复用的TCO与ROI测算模型
下面给出一套可以直接套用的测算框架,企业可根据自身数据调整参数。
年度TCO模型
年度TCO = 年度采购额 + 年度物流及关税 + 检验与管理费用 + 库存持有成本 + 质量损失 + 停工损失
其中,库存持有成本可按"平均库存金额 × 年度持有成本率"估算,持有成本率通常包含资金成本、仓储、保险和损耗,具体数值应由企业财务或供应链团队确认,不宜直接套用外部经验值。
年度质量损失可按"不合格数量 × 单位返工或报废成本",再加上可核实的索赔、复检与停线损失计算。所有间接损失都应基于历史记录,而非主观估计。
ROI与回收期模型
ROI =(优化前年度TCO - 优化后年度TCO - 方案实施成本)÷ 方案实施成本 × 100%
回收期则可按"一次性实施投入 ÷ 年度净节省额"计算。如果年度净节省额不为正,说明方案在当前假设下并不成立,应重新检查假设条件或调整方案,而不是强行推进。
测算表字段建议
- 产品规格与品类
- 供应商名称与所在地
- 单价与年用量
- 检验不合格率
- 库存天数与平均库存金额
- 单位返工成本
- 交付及时率
- 方案实施费用(模具、认证、系统、培训等)
示例:如何比较低价报价与低TCO方案
以下为一个虚拟案例,仅用于演示计算逻辑,所有数据均为假设,不代表任何真实企业或供应商。
假设某企业年需某规格螺栓1 million units. Option A has a unit price of 0.10 yuan, and Option B has a unit price of 0.12 yuan. Option A has a defect rate of 2%, while Option B has 0.3%; Option A has an on-time delivery rate of 90%, while Option B has 98%; Option A requires 45 days of safety stock, while Option B requires 20 days.
- Procurement cost:Option A is 100,000 yuan, and Option B is 120,000 yuan.
- Quality loss:Calculated at a unit rework cost of 1.5 yuan, Option A has 20,000 defective units, with a loss of about 30,000 yuan; Option B has 3,000 defective units, with a loss of about 4,500 yuan.
- Inventory holding cost:Estimated based on average inventory value and the annual holding cost rate, Option A has significantly higher holding costs than Option B because its inventory days are longer.
- Downtime loss:Option A has a lower on-time delivery rate. Converted based on historical line-stop records, it may incur additional losses each year; for Option B, this item is close to zero.
After adding up the items above, although Option A saves 20,000 yuan on the procurement unit price, quality losses and inventory costs may already offset or even exceed this price difference. At this point, applying the ROI formula can determine whether switching to Option B is worthwhile and how long the payback period is.
Further sensitivity analysis can test the impact on ROI of fluctuations in procurement volume, changes in defect rate, adjustments to the inventory holding cost rate, and fluctuations in downtime costs. If the conclusion remains stable within a reasonable range, the credibility of the option is higher; if the conclusion is extremely sensitive to a certain parameter, data should be supplemented before making a decision.
How to verify the true comprehensive value of fastener suppliers
Beyond unit price, a supplier's true value is reflected in its quality system, batch consistency, traceability, delivery performance, technical support, and speed of exception response. These dimensions can be cross-confirmed through supplier audits, historical performance data, and sample verification.
It is equally important to verify supply and manufacturing capabilities by category. For example, when examininghex bolt manufacturersit is necessary to confirm their specification coverage and heat treatment capabilities; when selectingflange bolt supplierspay attention to flange face forming precision; when looking forheavy hex nut manufacturersorlock nut suppliersit is necessary to check material grades and anti-loosening performance test reports. Forstainless steel fastener manufacturersmaterial certificates and salt spray test data are basic thresholds.
For different categories, the verification focus is also different:carriage bolt factoriesneed to confirm the consistency of head forming and neck dimensions;self-tapping screw manufacturersandself-drilling screw suppliersIl convient alors de prendre en compte la précision d'usinage du tranchant, la qualité de la couche cémentée et les performances de perçage. La plage de spécifications, la capacité de contrôle et l'adéquation avec la capacité de production doivent toutes être intégrées au tableau d'évaluation.
Concerneexportation de boulons aux normes américaines、fournisseurs de fixations pour l'exportationoufabrication en OEM de fixationsil faut également vérifier les normes applicables, les documents d'inspection, les exigences d'emballage, les droits de douane et les modalités de livraison transfrontalière. Une non-conformité aux normes ou des documents manquants peuvent entraîner l'immobilisation de l'ensemble du lot ; ce type de coût de risque doit être intégré à l'avance dans le TCO.
En outre,vente en gros de boulons à expansion、vente en gros de vis mécaniques、vente en gros de boulons sur mesureet d'autres besoins d'achat différents doivent être intégrés dans un tableau d'évaluation TCO unifié, afin d'éviter que chaque catégorie de produit fasse cavalier seul et que l'on compare uniquement les devis. Seule une base d'évaluation unifiée permet de comparer les différentsfournisseurs de fixationsselon le même étalon.
Recommandations de mise en œuvre : du projet pilote à la standardisation des achats
Le modèle TCO n'a pas besoin de couvrir d'emblée toutes les catégories, car cela risque au contraire de le réduire à une formalité faute de données suffisantes. Une approche plus pragmatique consiste à avancer par étapes.
- Choisir un pilote :commencer par calculer le TCO pour des catégories de fixations à fort volume d'achat annuel, dont les pertes de qualité sont traçables ou dont l'impact des arrêts de production est notable, par exemple desvisà forte consommation ou desboulonsde liaisons critiques.
- Unifier les définitions :inviter les équipes achats, qualité, production, entreposage et finance à confirmer ensemble les postes de coûts et les sources de données, afin que tous les services utilisent le même ensemble de définitions.
- Valider en petite série :au moyen de la validation d'échantillons et d'essais en petite série, comparer l'efficacité réelle d'assemblage, les performances qualité et la stabilité des livraisons, puis corriger les hypothèses du modèle à l'aide de données réelles.
- Mettre en place un mécanisme de retour d'expérience :Mettre à jour régulièrement les taux de défauts, les taux de livraison à temps, la rotation des stocks et les données d'économies annuelles, afin de faire passer la performance des fournisseurs d'une « évaluation ponctuelle » à un « suivi continu ».
En fin de compte, un bon achat ne consiste pas simplement à acheter moins cherdes boulonsmais à réduire le coût total de possession grâce à une qualité vérifiable et une capacité d'approvisionnement stable. Lorsque l'équipe achats sait parler en termes de TCO et de ROI, la négociation avec les fournisseurs passe de « encore quelques centimes de moins » à « comment réduire ensemble les gaspillages » ; c'est là la véritable valeur de l'achat de fixations.

