Achat de fixations : ne regardez pas seulement le prix unitaire, calculez le coût réel avec le TCO

Daniel
Fort d'une expérience dans la fabrication de fixations et la vente à l'export, nous sommes spécialisés dans les boulons, écrous, vis, vis autoperceuses, tiges entièrement filetées et solutions de fixation sur mesure pour la construction, la mécanique, l'automobile et les applications industrielles.
Introduction : les prix ont baissé, pourquoi le coût d'achat n'a-t-il pas diminué ?
De nombreux acheteurs ont déjà rencontré ce scénario : le prix d'un lot de vis, d'écrous ou de boulons a baissé de quelques points par rapport à avant, ce qui semble être un bon résultat de négociation, mais une fois la marchandise arrivée à l'usine, les problèmes apparaissent progressivement — le taux de non-conformité au contrôle à réception augmente, nécessitant un tri manuel supplémentaire ; sur la ligne d'assemblage apparaissent des filets endommagés, des écarts dimensionnels ou un revêtement inégal, entraînant une hausse des reprises et des rebuts ; les retards de livraison déclenchent à leur tour des transports urgents et des ajustements de planning. Au moment du bilan trimestriel, les dépenses réelles présentées par la finance sont finalement plus élevées qu'auparavant.
La cause profonde du problème ne réside souvent pas dans un manque d'efforts des acheteurs, mais dans une base de comparaison trop étroite : on ne compare que le prix unitaire par pièce, sans intégrer le transport, le contrôle, le stockage, l'assemblage, les pertes de qualité et les risques d'arrêt de ligne dans un même tableau des coûts d'achat. Le prix unitaire est un chiffre annoncé par le fournisseur, tandis que ce que l'entreprise paie réellement, c'est le coût de toute la chaîne, de la commande jusqu'à la consommation complète.
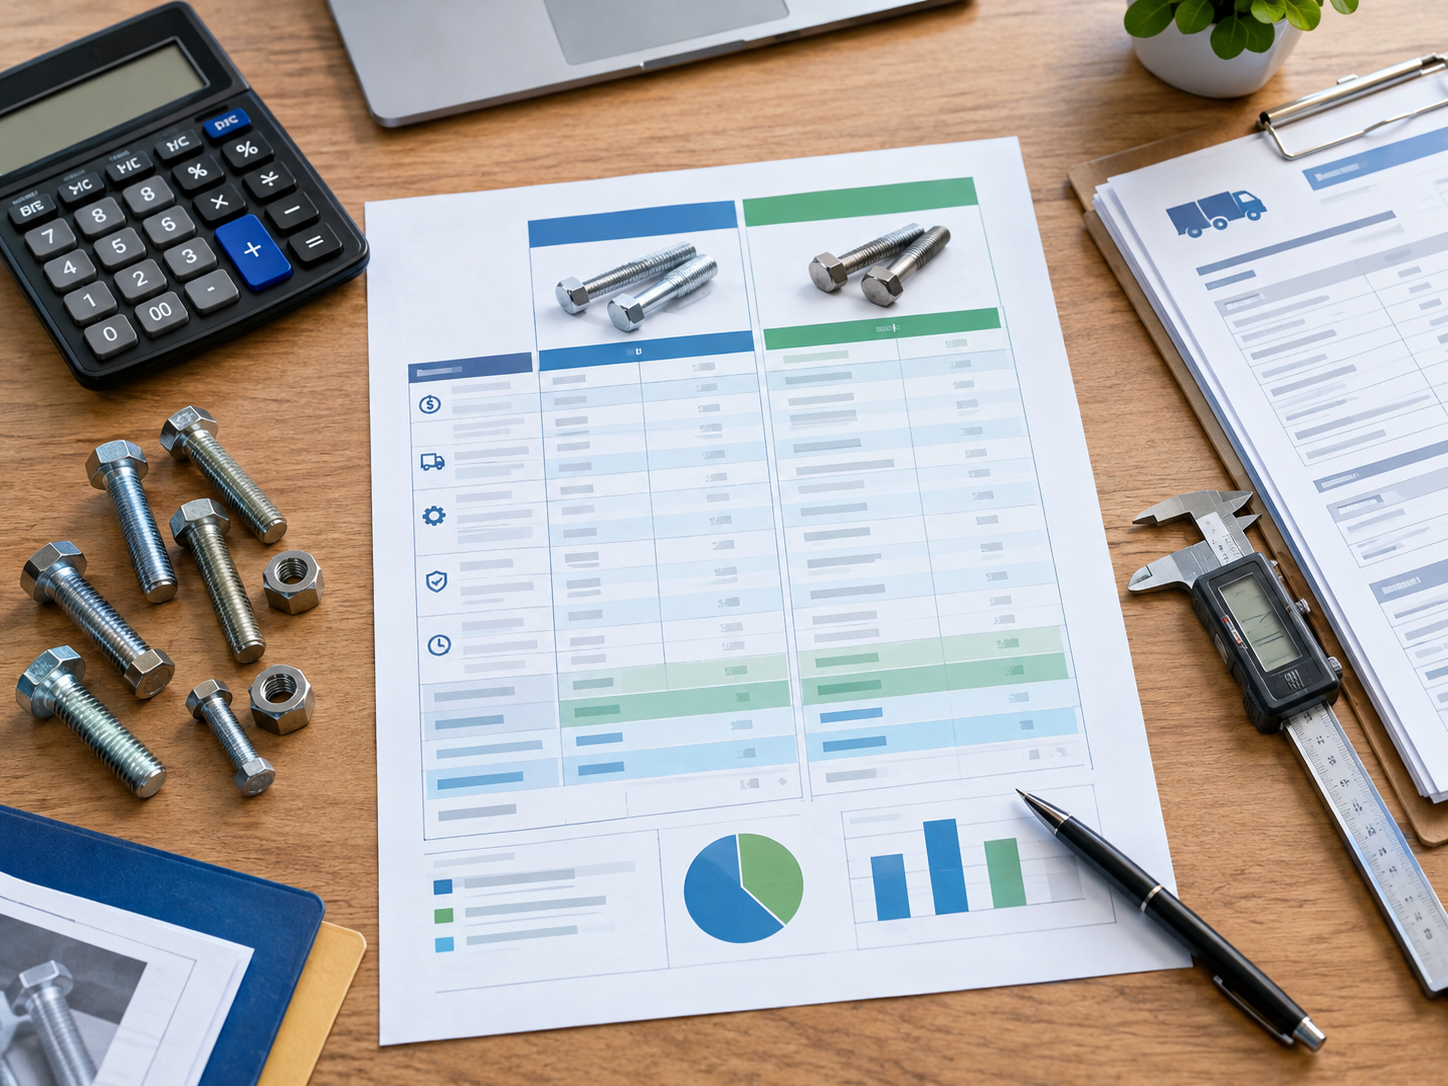
L'objectif de cet article est de fournir une méthode réutilisable de décomposition du coût total de possession (TCO), afin d'aider les acheteurs B2B à comparer les offres de fixations non pas uniquement sur le prix unitaire, mais sur le coût total maîtrisable.
Unifier d'abord la base de référence : le prix d'achat unitaire n'équivaut pas au coût rendu usine
Avant de passer aux calculs, il faut d'abord distinguer trois notions souvent confondues :
- Prix proposé par le fournisseur: le prix départ usine annoncé par le fournisseur pour une spécification et une quantité données, qui n'inclut généralement ni le fret, ni les droits de douane, ni les coûts de contrôle.
- Coût d'achat rendu usine: le prix proposé, augmenté des frais d'emballage, de transport, d'assurance, de droits de douane, de dédouanement et des frais de contrôle avant mise en stock.
- Coût total du cycle de vie: le coût rendu usine, augmenté des coûts de stockage, d'immobilisation financière, d'utilisation à l'assemblage, de pertes de qualité, de traitement après-vente et des risques liés aux ruptures d'approvisionnement.
Sur cette base, on peut établir une formule de base servant de cadre au remplissage ultérieur du tableau :
TCO = montant des achats + logistique et droits de douane + contrôle et stockage + coût d'assemblage + pertes de qualité + coût des délais et des risques d'approvisionnement − valeur résiduelle ou remises confirmées
Il convient de souligner tout particulièrement les prémisses de comparaison : les offres ne sont comparables qu'après unification des spécifications, de la matière, du grade de résistance, du traitement de surface, du mode d'emballage, du lieu de livraison, des conditions de paiement et des critères de réception. Des boulons hexagonaux, boulons à embase, goujons ou fixations en acier inoxydable de spécifications différentes ne peuvent pas être comparés horizontalement sur la seule base de la dénomination ou du prix à la pièce. Pour un même boulon M8, les structures de coût d'un grade 8.8 et d'un grade 10.9, d'un zingage et d'un inox, d'un filetage à pas gros et d'un filetage à pas fin sont totalement différentes.
Un tableau des coûts d'achat TCO : quels postes il est recommandé d'y faire figurer
Un tableau des coûts d'achat utile doit couvrir toute la chaîne, de la commande jusqu'à la consommation. Il est recommandé de le déployer selon les six groupes de postes suivants :
Postes d'achat
- Prix unitaire TTC, quantité achetée, besoin annuel
- Frais de moule, frais d'échantillonnage, frais de validation des échantillons
- Quantité minimale de commande (MOQ) et son impact sur le stock
- Conditions de paiement, coût du crédit fournisseur et coût des fluctuations de change
Postes de livraison
- Mode d'emballage et coût d'emballage
- Frais de transport national et international, frais d'assurance
- Droits de douane, frais de dédouanement et divers frais annexes
- Frais de transport urgent, coûts supplémentaires liés aux livraisons échelonnées
Postes de réception et de stockage
- Heures de contrôle à réception, taux de prélèvement, frais de contrôle par un tiers
- Surface de stockage occupée, coût de gestion de l'entrepôt
- Coût d'immobilisation du capital, stocks dormants et coût du stock de sécurité
Postes liés à l'utilisation en production
- Heures de tri, de sélection et de retouche
- Heures d'assemblage, usure des outils, risques de mauvais montage et d'omission de pièces
- Pertes dues à l'arrêt de la ligne de production et impact sur le cadencement
Postes liés à la qualité et au service après-vente
- Coûts de mise au rebut des produits non conformes et de traitement des retours et échanges
- Coûts de réparation sur site, de réclamations clients et de rappel
- Coûts de gestion de la traçabilité des lots et de maintenance des documents qualité
Champs suggérés pour le tableau
Le tableau lui-même devrait comporter six colonnes : poste de coût, base de calcul, fournisseur A, fournisseur B, source des données, remarques sur les risques. La colonne « source des données » est particulièrement essentielle : elle oblige à documenter l'origine de chaque chiffre et évite les estimations à l'aveugle ; la colonne « remarques sur les risques » sert à consigner les dangers qui ne peuvent pas encore être quantifiés mais qui doivent impérativement être signalés, par exemple une dépendance à une source unique ou une incohérence de version des normes.
Un exemple de calcul : pourquoi le coût total peut augmenter alors que le prix unitaire baisse de 5 %
L'exemple simplifié ci-dessous illustre la logique. Supposons qu'un lot de fixations soit initialement devisé à 100 000 yuans et qu'un autre fournisseur propose un prix inférieur de 5 %, soit 95 000 yuans. Les frais supplémentaires suivants ne servent qu'à la démonstration ; le calcul réel doit s'appuyer sur les données propres de l'entreprise.
- Augmentation des contrôles et du tri : 2 000 yuans (stabilité insuffisante des lots, taux de contrôle par échantillonnage relevé)
- Augmentation des retouches et des rebuts : 3 000 yuans (variations dimensionnelles ou de filetage entraînant des anomalies d'assemblage)
- Pertes dues aux transports urgents et à la réorganisation de la production à cause des retards : 4 000 yuans
- Augmentation des coûts de stockage et de gestion : 1 500 yuans (quantité minimale de commande trop élevée, lots de livraison inadaptés)
En réintégrant ces montants, le coût réel de l'option à bas prix s'élève à 95 000 + 2 000 + 3 000 + 4 000 + 1 500 = 105 500 yuans, soit 5 500 yuans de plus que les 100 000 yuans de la solution initiale. Autrement dit, 5 000 yuans ont été économisés sur le prix unitaire, mais les coûts supplémentaires atteignent 10 500 yuans.
Cet exemple ne représente pas la moyenne du secteur ; son intérêt est de suggérer une façon de raisonner : l'essentiel est de renseigner dans le tableau le taux de non-conformité, les heures de contrôle, les pertes dues aux retards et les données de stock propres à l'entreprise, et de remplacer les hypothèses par des données réelles pour aboutir à ses propres conclusions.
Les six catégories de coûts cachés les plus souvent omises
Dans la pratique, les six catégories de coûts suivantes sont les plus fréquemment négligées, alors qu'elles déterminent souvent le niveau du TCO :
- Régularité de la qualité: les variations de dimensions, de précision du filetage, de dureté, d'épaisseur de revêtement ou de composition du matériau peuvent provoquer, lors de l'assemblage ou de l'utilisation, des anomalies telles que le filetage endommagé, le desserrage ou la corrosion des vis, écrous et boulons. Pour les pièces soumises à des exigences de charge ou de sécurité élevées, le coût d'une seule défaillance peut largement dépasser le montant de tout le lot acheté.
- Charge de contrôle: lorsque les certificats de matière, les rapports d'essai fournis par le fournisseur sont incomplets ou que la stabilité des lots est insuffisante, l'entreprise est souvent contrainte de relever le taux de contrôle par échantillonnage, d'augmenter la fréquence des contrôles, voire d'ajouter des audits sur site du fournisseur ; ce sont là des coûts en heures de travail bien réels.
- Variabilité des délais de livraison: un retard de livraison peut déclencher une logistique urgente, une réorganisation du plan de production, un arrêt de ligne par manque de pièces, voire un manquement aux engagements de livraison envers les clients en aval. Pour une ligne de production au cadencement tendu, la perte due à une heure d'arrêt de ligne est souvent supérieure à l'écart de prix d'un lot de fixations.
- Immobilisation des stocks: une quantité minimale de commande trop élevée et des lots de livraison inadaptés au rythme de production entraînent une immobilisation du capital, des frais de stockage et un risque de stock dormant. Un prix bas s'accompagne souvent d'un engagement sur de grands volumes, et ce coût doit être pris en compte.
- Adéquation des spécifications:如果未经验证就更换替代材料、表面处理或尺寸公差,可能导致装配困难、工具磨损加剧,以及后续维护和更换成本上升。
- 供应连续性:当过度依赖单一来源时,应评估其产能弹性、备货能力、变更通知机制和异常处理流程。供应中断的成本很难在报价单上体现,却真实存在。
按产品与应用场景评估成本,而非只看品类名称
不同紧固件的成本驱动因素差异很大,评估时必须结合具体应用场景。
对于承载或安全要求较高的应用,应核对螺栓、螺母的材料证明、性能等级、检测记录及批次追溯要求。在这类场景中,价格差异往往对应着材料与工艺差异,低价可能意味着热处理或检测环节被简化。
对于户外或腐蚀环境,在比较不锈钢紧固件与其他防腐方案时,应同时评估使用寿命、维护频率和应用适配性。不锈钢紧固件厂家在材料牌号(如304与316)上的差异,会直接影响耐蚀表现和长期维护成本。
涉及热镀锌螺栓、膨胀螺栓、自攻螺丝或自钻螺丝时,应核对基材、安装方式、环境条件及配套要求。例如,膨胀螺栓批发报价的差异可能来自套管材质、螺杆强度或镀层工艺的不同;自钻螺丝的钻头设计与自攻螺丝的螺纹形式,也会直接影响施工效率和返工率。
在面板与设备装配场景中,头部形式同样影响装配成本。以十字槽沉头机螺丝 DIN 965为例,这是一款公制螺纹的十字槽沉头机螺丝,采用沉头设计,拧紧后头部可与工件表面齐平,适合电气设备、家具和面板装配等对外观与贴合度有要求的场合,可选碳钢、不锈钢和黄铜材质。对于需要频繁拆装或空间受限的设备面板,内六角圆头螺钉 ISO 7380-1则提供了低轮廓的圆头造型与内六角驱动,便于在机械、家具及设备面板装配中使用,同样提供合金钢与不锈钢选项。这两类产品在TCO表中的体现,不仅是单价,还包括装配效率、工具匹配度和外观返修率。
非标或定制项目应计入图纸评审、样品验证、模具或工装、变更管理和后续复购的成本。异形紧固件定制与非标紧固件加工的初期投入较高,但如果年用量稳定,分摊到单件后的总成本可能更优,这一点需要用数据而非直觉判断。
如何公平比较紧固件供应商的报价
要让报价具备可比性,需要在询价环节就把口径统一起来:
- 发出统一询价文件:包含图纸与规格、材料、性能等级、表面处理、包装方式、检验标准、年用量、交货节奏和交付地点。文件越完整,后续扯皮越少。
- 要求报价拆分:产品单价、模具或打样费、包装费、运费、检测费用、交期和报价有效期应分列,便于逐项对比。
- 评估供应商能力:在评估紧固件厂家或紧固件供应商时,查看其质量体系认证、批次追溯能力、产能安排、异常响应速度和变更控制流程。这些软性能力,往往决定了隐性成本的高低。
- 按品类使用对应清单:针对六角螺栓生产厂家、法兰螺栓供应商、重型六角螺母厂家或锁紧螺母供应商等不同品类,应采用对应的技术与验收清单,而不是一张通用表格打天下。
- 出口与定制项目额外确认:采购美标螺栓出口、异形紧固件定制、非标紧固件加工或紧固件OEM代工时,需额外确认标准版本(如ANSI/ASME与DIN/ISO的差异)、文件语言、包装标识及出口交付责任划分。
- 不以关键词代替资质结论:搜索到的关键词只代表产品类别,不代表供应商的实际能力。应以样品检测、质量文件、现场审核和实际交付记录作为验证依据。
对于内六角螺丝定制、机螺丝批发、碳钢螺母工厂、定制螺栓批发等具体需求,同样建议在询价阶段明确验收标准与不合格处理条款,把质量责任前置到合同里,而不是留到到货后协商。
建立可执行的采购决策规则
Avec la table des coûts, il faut encore un ensemble de règles pour qu'elle joue véritablement son rôle dans les décisions quotidiennes :
- Fixer des seuils d'admission: confirmer d'abord si les spécifications techniques, les exigences de qualité et la capacité de livraison sont conformes, puis comparer le TCO entre fournisseurs qualifiés. Une offre qui ne satisfait pas aux seuils ne devrait pas entrer dans la comparaison, même si son prix unitaire est très bas.
- Définir des pondérations d'évaluation: selon la situation réelle de l'entreprise, attribuer des pondérations à la qualité, aux délais de livraison, au coût total, au service et au risque d'approvisionnement, afin d'éviter que l'offre la moins chère décide à elle seule du résultat de la sélection.
- Réaliser une analyse de sensibilité: tester séparément les variations du taux de défauts, des frais de transport, du nombre de jours de retard de livraison et de la demande annuelle, identifier les variables ayant le plus grand impact sur le coût total et concentrer l'effort de gestion sur les points critiques.
- Conserver une phase de validation: pour un nouveau fournisseur ou de nouvelles spécifications, procéder d'abord à la validation d'échantillons, à un essai de production et à un essai en petite série, avant de décider d'augmenter la part d'achat. Le changement de fabricant de boulons à haute résistance ou de fournisseur de boulons galvanisés à chaud exige particulièrement cette étape.
- Mettre en place un mécanisme de revue: mettre à jour trimestriellement ou par cycle de projet les coûts qualité réels, les performances de livraison et les données de stock, et calibrer la décision d'achat suivante à l'aide des résultats réels, afin que la table des coûts devienne de plus en plus précise à l'usage.
Conclusion : faire passer l'achat de la comparaison des prix unitaires à la comparaison du coût total maîtrisable
Revenons à la question initiale : une baisse de 5 % du prix unitaire ne signifie pas que l'achat coûte moins cher. Ce n'est que lorsque la qualité, la livraison, le stock et les coûts d'utilisation sont également maîtrisés que les économies se reflètent réellement dans les états financiers. Le prix unitaire est le point de départ de la négociation, le TCO est la base de la décision.
Les recommandations d'action peuvent être très concrètes : choisir d'abord une catégorie de fixations à fort volume d'achat et dont les données qualité sont relativement complètes, établir une première table de coûts TCO et comparer, à l'aide de données réelles, la solution existante avec une nouvelle offre. Même si la première version du tableau ne comporte que sept ou huit champs et que certains chiffres restent estimés, elle est bien plus proche de la réalité qu'une simple comparaison des prix unitaires.
Lors de la prochaine consultation ou évaluation de fournisseurs, il est utile de soumettre en même temps les spécifications unifiées, les critères de réception et les exigences de livraison, et de demander au fournisseur une offre et une décomposition des coûts comparables et traçables. Lorsque le fournisseur accepte d'exposer sa structure de coûts, l'acheteur dispose enfin d'une véritable base de comparaison.

