Cómo calcular el TCO y el ROI en la compra de sujetadores: pasar de la comparación de precios unitarios a la decisión basada en el coste total

Daniel
Con experiencia en la fabricación y venta de exportación de sujetadores, nos especializamos en pernos, tuercas, tornillos, tornillos autoperforantes, varillas completamente roscadas y soluciones de fijación personalizadas para aplicaciones en construcción, maquinaria, automoción e industria.
Por qué un precio unitario de compra bajo no equivale a un coste de compra bajo
En la compra de elementos de fijación, el dilema más habitual es el siguiente: cuando se colocan juntos los presupuestos de varios proveedores, el que ofrece el precio unitario más bajo parece el más competitivo, y el departamento de compras tiende a decidir basándose en ello. Pero es tras la puesta en uso real cuando los problemas empiezan a aflorar: la fluctuación de la calidad entre lotes obliga a ajustes frecuentes en la línea de montaje, los retrasos en la entrega fuerzan a la producción a reorganizar su planificación de forma improvisada, el exceso de inventario inmoviliza una gran cantidad de capital e, incluso, por un solotornilloque se barre o se rompe se provoca el retrabajo de todo un lote de productos. Estos gastos posteriores suelen ser completamente invisibles en aquel primer presupuesto.
pernos,tuercas,espárragosy otros elementos de fijación suelen tener un precio unitario bajo, y la diferencia de precio por pieza puede ser de solo unos céntimos, pero su volumen de uso es enorme y sus ámbitos de aplicación son muchos; desde la inspección a la recepción, la gestión de almacén, el taller de montaje hasta el mantenimiento posventa, cada pequeña diferencia en cada eslabón se amplifica por el enorme volumen de uso. Unatuercaque cuesta dos céntimos menos por unidad, si el consumo anual es de millones de piezas y al mismo tiempo conlleva una tasa de defectos mayor y paradas de línea más frecuentes, el balance final de costes puede invertirse por completo.
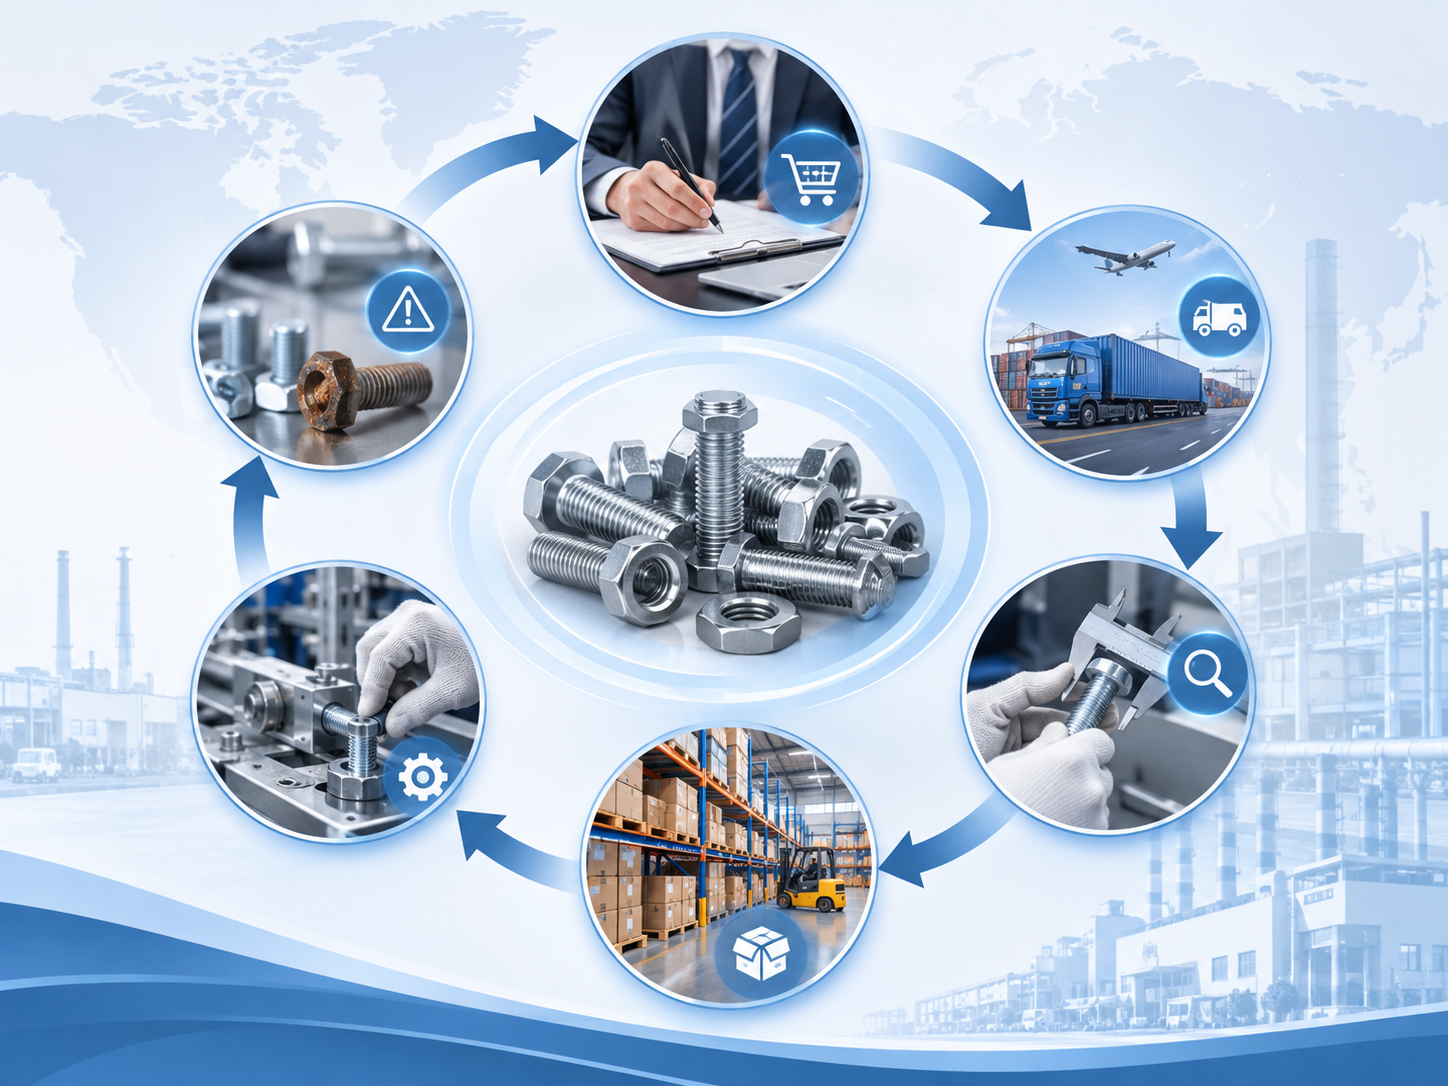
Por lo tanto, la lógica de la decisión de compra debe pasar de "comparar el precio unitario" a "comparar el coste total de propiedad (TCO)", y combinarse con el retorno de la inversión (ROI) para determinar si merece la pena invertir en una determinada solución de optimización. El precio unitario es solo el punto de partida de la cadena de costes, no el punto final.
TCO en la compra de elementos de fijación: la cadena completa de costes desde el presupuesto hasta el uso
El TCO (Total Cost of Ownership, coste total de propiedad) se refiere a todos los costes en que incurre la empresa, dentro de un periodo acordado, para comprar, recibir, almacenar, usar y gestionar los elementos de fijación. No es una partida contable financiera precisa, sino una herramienta de decisión que ayuda al equipo de compras a ver el panorama completo.
Una fórmula básica y práctica es:
TCO = coste de compra + coste logístico y arancelario + coste de inspección y gestión + coste de inventario + coste de pérdidas por calidad + coste de paradas y mantenimiento
Antes de empezar a calcular, es imprescindible delimitar el alcance; de lo contrario, no se podrán comparar horizontalmente distintas soluciones. Los aspectos que deben definirse incluyen: el alcance del producto (si es una sola especificación o toda la categoría), el periodo estadístico (un año o tres años), la moneda y el criterio de tipo de cambio, el volumen anual de compra, el criterio estadístico de mermas y productos no conformes, y si se incluyen pérdidas indirectas como paradas de equipo y reclamaciones de clientes. Si el alcance no está claro, los resultados del cálculo se distorsionan.
Al mismo tiempo, hay que evitar la doble contabilización. Por ejemplo, el coste de mano de obra del retrabajo, si ya se ha contabilizado en las pérdidas por calidad, no debe volver a computarse en las pérdidas por paradas; los gastos de transporte urgente, si ya se han incluido en el coste logístico, tampoco deben volver a computarse en las pérdidas por retraso en la entrega. Se recomienda indicar en la hoja de cálculo la fuente de datos de cada partida de coste, para evitar que un mismo gasto se contabilice dos veces.
Seis tipos de costes ocultos que se pasan por alto con facilidad
En el presupuesto normalmente solo se refleja el precio unitario del producto, pero lo que realmente marca la diferencia en el TCO suelen ser los seis tipos de costes ocultos siguientes.
- Coste de compra y procesamiento de pedidos:El tiempo de mano de obra dedicado a solicitar cotizaciones, comparar precios, emitir pedidos, hacer seguimiento de entregas y conciliar cuentas, así como el coste de gestión de múltiples compras derivado del pedido mínimo del proveedor o de los envíos parciales. Cuantos más proveedores y más fragmentados sean los lotes, mayor será este coste.
- Coste logístico y de entrega:Transporte, embalaje, envío urgente, gastos de despacho aduanero de importación y gastos adicionales causados por retrasos en la entrega. Los proveedores con plazos de entrega inestables suelen obligar al comprador a pagar fletes urgentes o a mantener un stock de seguridad más elevado.
- Coste de inspección de materiales entrantes y gestión de la calidad:Muestreo, reinspección, trazabilidad por lotes, tratamiento de productos no conformes y gastos de auditoría de proveedores. En los proveedores con gran fluctuación de calidad, la frecuencia de inspección y el personal de inspección aumentan de forma significativa.
- Coste de inventario y de capital inmovilizado:Stock de seguridad, superficie de almacén, personal de inventario, pérdidas por obsolescencia y desecho, y el coste de oportunidad del capital inmovilizado en inventario. Si una compra de bajo precio y gran volumen no se consume, el coste de inventario se comerá silenciosamente la diferencia de precio.
- Coste de montaje y de uso en planta:Costos de horas de instalación, desgaste de herramientas, montaje incorrecto, roscas barridas, aflojamiento, roturas y reemplazo. Una mala precisión dimensional o una calidad de rosca inestable en lostornillosralentiza directamente el ritmo de ensamblaje.
- Costos de incidentes de calidad y paradas:Pérdidas por reprocesos de producto, reclamaciones de clientes, paradas de línea de producción y retrasos en la entrega. Este tipo de costos es el más difícil de ver en una cotización, pero cuando ocurren, el monto suele superar con creces la diferencia de precios de compra de todo el año.
La estructura de costos varía según el sujetador y el escenario de aplicación
Existen muchas categorías de sujetadores y la estructura de costos difiere notablemente entre productos, por lo que no se puede usar el mismo conjunto de ponderaciones para evaluar todas las partidas de compra.
Tomando como ejemplo lospernos hexagonales,pernos con brida,espárragosytuercas, es necesario prestar especial atención a la coincidencia de especificaciones, la eficiencia de ensamblaje, la fiabilidad de la conexión y la dificultad de reemplazo. Los pernos con brida incorporan una cara de brida que reduce el uso de arandelas y los pasos de ensamblaje, ahorrando horas de trabajo en escenarios de ensamblaje en serie; mientras que los pernos hexagonales comunes, aunque tienen un precio unitario más bajo, si requieren arandelas adicionales, el costo integral de ensamblaje puede no ser mejor.
Al evaluarsujetadores de acero inoxidable, productos de acero al carbono y soluciones de tratamiento superficial, se deben incorporar al costo del ciclo de vida los requisitos de resistencia a la corrosión, la vida útil y la frecuencia de mantenimiento. En entornos exteriores o húmedos, las piezas de acero al carbono de bajo precio pueden oxidarse en uno o dos años, y el costo de reemplazo y mantenimiento supera con creces la diferencia de precio de compra inicial; mientras que lossujetadores de acero inoxidable, aunque tienen un precio unitario más alto, requieren menor frecuencia de mantenimiento, por lo que el TCO a largo plazo resulta más controlable.
Para productos comopernos de alta resistencia,pernos galvanizados en calienteytuercas de bloqueo, se debe evaluar el material, el rendimiento y los costos de inspección según los requisitos de las condiciones de trabajo. Un grado de alta resistencia implica controles de material y requisitos de inspección más estrictos, el proceso de galvanizado en caliente afecta los años de resistencia a la corrosión y la estructura de bloqueo está relacionada con la fiabilidad antiaflojamiento en entornos vibratorios; todo esto debe incorporarse al modelo de costos.
Paratornillos de cabeza hueca personalizados、异形紧固件定制或非标紧固件加工,还需额外核算模具费、打样费、认证费用、最小起订量以及后续设计变更成本。定制件的隐性成本往往集中在前期投入和变更风险上,测算时应单独列项。
在实际装配中,像DIN 963开槽沉头机螺丝这类产品,采用沉头设计、一字槽驱动和公制螺纹,可沉入工件表面实现平整装配,常用于设备面板、家具五金和通用组装场景;而DIN 965十字槽沉头机螺丝则采用十字槽驱动,扭矩传递更稳定,适合电气设备、家具和面板组装等对装配效率有要求的场合。这两类机螺丝在选型时,除了单价,还应比较驱动方式对装配工时和工具磨损的影响——一字槽与十字槽在批量装配中的效率差异,会直接体现在现场使用成本上。
可复用的TCO与ROI测算模型
下面给出一套可以直接套用的测算框架,企业可根据自身数据调整参数。
年度TCO模型
年度TCO = 年度采购额 + 年度物流及关税 + 检验与管理费用 + 库存持有成本 + 质量损失 + 停工损失
其中,库存持有成本可按"平均库存金额 × 年度持有成本率"估算,持有成本率通常包含资金成本、仓储、保险和损耗,具体数值应由企业财务或供应链团队确认,不宜直接套用外部经验值。
年度质量损失可按"不合格数量 × 单位返工或报废成本",再加上可核实的索赔、复检与停线损失计算。所有间接损失都应基于历史记录,而非主观估计。
ROI与回收期模型
ROI =(优化前年度TCO - 优化后年度TCO - 方案实施成本)÷ 方案实施成本 × 100%
回收期则可按"一次性实施投入 ÷ 年度净节省额"计算。如果年度净节省额不为正,说明方案在当前假设下并不成立,应重新检查假设条件或调整方案,而不是强行推进。
测算表字段建议
- 产品规格与品类
- 供应商名称与所在地
- 单价与年用量
- 检验不合格率
- 库存天数与平均库存金额
- 单位返工成本
- 交付及时率
- 方案实施费用(模具、认证、系统、培训等)
示例:如何比较低价报价与低TCO方案
以下为一个虚拟案例,仅用于演示计算逻辑,所有数据均为假设,不代表任何真实企业或供应商。
假设某企业年需某规格螺栓1 millón de unidades. La opción A tiene un precio unitario de 0,10 yuanes y la opción B de 0,12 yuanes. La tasa de defectos de la opción A es del 2 % y la de la opción B del 0,3 %; la tasa de entregas puntuales de la opción A es del 90 % y la de la opción B del 98 %; la opción A requiere 45 días de inventario de seguridad y la opción B, 20 días.
- Costo de compra:La opción A es de 100 000 yuanes y la opción B de 120 000 yuanes.
- Pérdidas por calidad:Con un costo de retrabajo por unidad de 1,5 yuanes, la opción A tiene 20 000 unidades defectuosas, con una pérdida de aproximadamente 30 000 yuanes; la opción B tiene 3000 unidades defectuosas, con una pérdida de aproximadamente 4500 yuanes.
- Costo de mantenimiento de inventario:Estimado según el importe medio del inventario y la tasa anual de costo de mantenimiento, la opción A, al tener más días de inventario, presenta un costo de mantenimiento claramente superior al de la opción B.
- Pérdidas por paradas:La opción A tiene una tasa de entregas puntuales más baja; según el historial de paradas de línea, podría generar pérdidas adicionales cada año; en la opción B, esta partida es cercana a cero.
Tras sumar todas las partidas anteriores, aunque la opción A ahorra 20 000 yuanes en el precio unitario de compra, las pérdidas por calidad y los costos de inventario podrían ya haber compensado o incluso superado esta diferencia. En este punto, aplicando la fórmula del ROI se puede determinar si vale la pena cambiar a la opción B y cuál sería el periodo de recuperación.
Un análisis de sensibilidad adicional permite evaluar el impacto sobre el ROI de las variaciones al alza y a la baja del volumen de compra, los cambios en la tasa de defectos, los ajustes en la tasa de costo de mantenimiento de inventario y las fluctuaciones en los costos de parada. Si la conclusión se mantiene estable dentro de un intervalo razonable, la credibilidad del plan será mayor; si la conclusión es extremadamente sensible a algún parámetro, conviene recopilar más datos antes de decidir.
Cómo verificar el valor integral real de un proveedor de sujetadores
Más allá del precio unitario, el valor real de un proveedor se refleja en su sistema de calidad, la consistencia entre lotes, la capacidad de trazabilidad, el desempeño de entrega, el soporte técnico y la velocidad de respuesta ante anomalías. Estas dimensiones pueden confirmarse de forma cruzada mediante auditorías a proveedores, datos históricos de desempeño y validación de muestras.
También es igual de importante verificar la capacidad de suministro y fabricación por categoría de producto. Por ejemplo, al evaluar a unfabricante de pernos hexagonalesse debe confirmar su cobertura de especificaciones y su capacidad de tratamiento térmico; al elegir unproveedor de pernos de bridahay que prestar atención a la precisión de conformado de la cara de la brida; al buscar unfabricante de tuercas hexagonales pesadaso unproveedor de tuercas de seguridadse deben verificar los grados de material y los informes de ensayo de propiedades antiaflojamiento. En el caso de unfabricante de sujetadores de acero inoxidablelos certificados de material y los datos de ensayo de niebla salina son requisitos básicos.
Según las distintas categorías, el enfoque de verificación también varía:fábrica de pernos de carruajedebe confirmarse la consistencia del conformado de la cabeza y de las dimensiones del cuello;fabricante de tornillos autorroscantesyproveedor de tornillos autoperforantesse debe prestar atención a la precisión de mecanizado del filo, la calidad de la capa cementada y el rendimiento de perforación. El rango de especificaciones, la capacidad de inspección y la adecuación de la capacidad de producción deben incluirse en la tabla de evaluación.
Involucraexportación de pernos según normas estadounidenses,proveedores de exportación de sujetadoresofabricación OEM de sujetadores, también es necesario verificar las normas aplicables, los documentos de inspección, los requisitos de embalaje, los aranceles y los acuerdos de entrega transfronteriza. El incumplimiento de las normas o la falta de documentos puede provocar la retención de todo el lote de mercancías; este tipo de costo de riesgo debe incluirse por anticipado en el TCO.
Además,venta al por mayor de pernos de expansión,venta al por mayor de tornillos para máquina,venta al por mayor de pernos personalizadosy otras necesidades de compra diferentes deben incorporarse en una tabla unificada de evaluación del TCO, para evitar que cada categoría de producto actúe por separado y solo se comparen cotizaciones. Solo con un criterio de evaluación unificado se pueden comparar distintas categorías deproveedores de sujetadoresbajo la misma escala.
Recomendación práctica: desde un piloto de alcance limitado hasta la estandarización de compras
El modelo de TCO no necesita cubrir todas las categorías de una sola vez, pues eso facilita que se vuelva una formalidad por falta de datos. Un enfoque más pragmático es avanzar por etapas.
- Selección del piloto:primero elegir categorías de sujetadores con alto monto anual de compra, pérdidas de calidad rastreables o impacto evidente en las paradas, para calcular el TCO de forma piloto, por ejemplo,tornillosde gran consumo opernosen uniones críticas.
- Unificación de criterios:invitar a los equipos de compras, calidad, producción, almacén y finanzas a confirmar conjuntamente las partidas de costo y las fuentes de datos, asegurando que todos los departamentos utilicen el mismo conjunto de definiciones.
- Validación con lotes pequeños:mediante la validación de muestras y pruebas con lotes pequeños, comparar la eficiencia real de ensamblaje, el desempeño de calidad y la estabilidad de entrega, y corregir los supuestos del modelo con datos reales.
- Establecer un mecanismo de revisión:Actualice periódicamente las tasas de defectos, la tasa de entregas a tiempo, la rotación de inventario y los datos de ahorro anual, transformando el desempeño de los proveedores de una "evaluación puntual" a un "seguimiento continuo".
En última instancia, una buena compra no consiste simplemente en adquirir más baratopernos, sino en reducir el costo del ciclo de vida completo mediante una calidad verificable y una capacidad de suministro estable. Cuando el equipo de compras puede hablar en términos de TCO y ROI, la negociación con los proveedores también pasa de "bajar unos centavos más" a "cómo reducir desperdicios juntos"; ahí radica el verdadero valor de la compra de sujetadores.

