No se fije solo en el precio unitario al comprar sujetadores: calcule el costo real con el TCO

Daniel
Con experiencia en la fabricación y venta de exportación de sujetadores, nos especializamos en pernos, tuercas, tornillos, tornillos autoperforantes, varillas completamente roscadas y soluciones de fijación personalizadas para aplicaciones en construcción, maquinaria, automoción e industria.
Introducción: el precio cotizado bajó, ¿por qué no bajó el costo de compra?
Muchos compradores se han encontrado con esta situación: la cotización de un lote de tornillos, tuercas o pernos es unos puntos más baja que antes y parece que la negociación dio buenos resultados, pero tras la llegada de la mercancía a la fábrica los problemas empiezan a aflorar: aumenta la tasa de rechazo en la inspección de recepción y se necesita más mano de obra para el triaje; en la línea de montaje aparecen roscas barridas, desviaciones dimensionales o recubrimientos desiguales, con el consiguiente aumento de retrabajos y desechos; los retrasos en la entrega provocan además transportes urgentes y ajustes en la programación de la producción. Al hacer la revisión trimestral, el gasto real que presenta finanzas resulta ser mayor que antes.
La raíz del problema no suele estar en que el comprador no se esfuerce, sino en que la base de comparación es demasiado estrecha: solo se compara el precio unitario por pieza, sin incluir el transporte, la inspección, el inventario, el montaje, las pérdidas por calidad y el riesgo de parada de línea en una misma tabla de costo de compra. El precio unitario es una cifra que da el proveedor, pero lo que realmente paga la empresa es el costo de toda la cadena, desde el pedido hasta el consumo final.
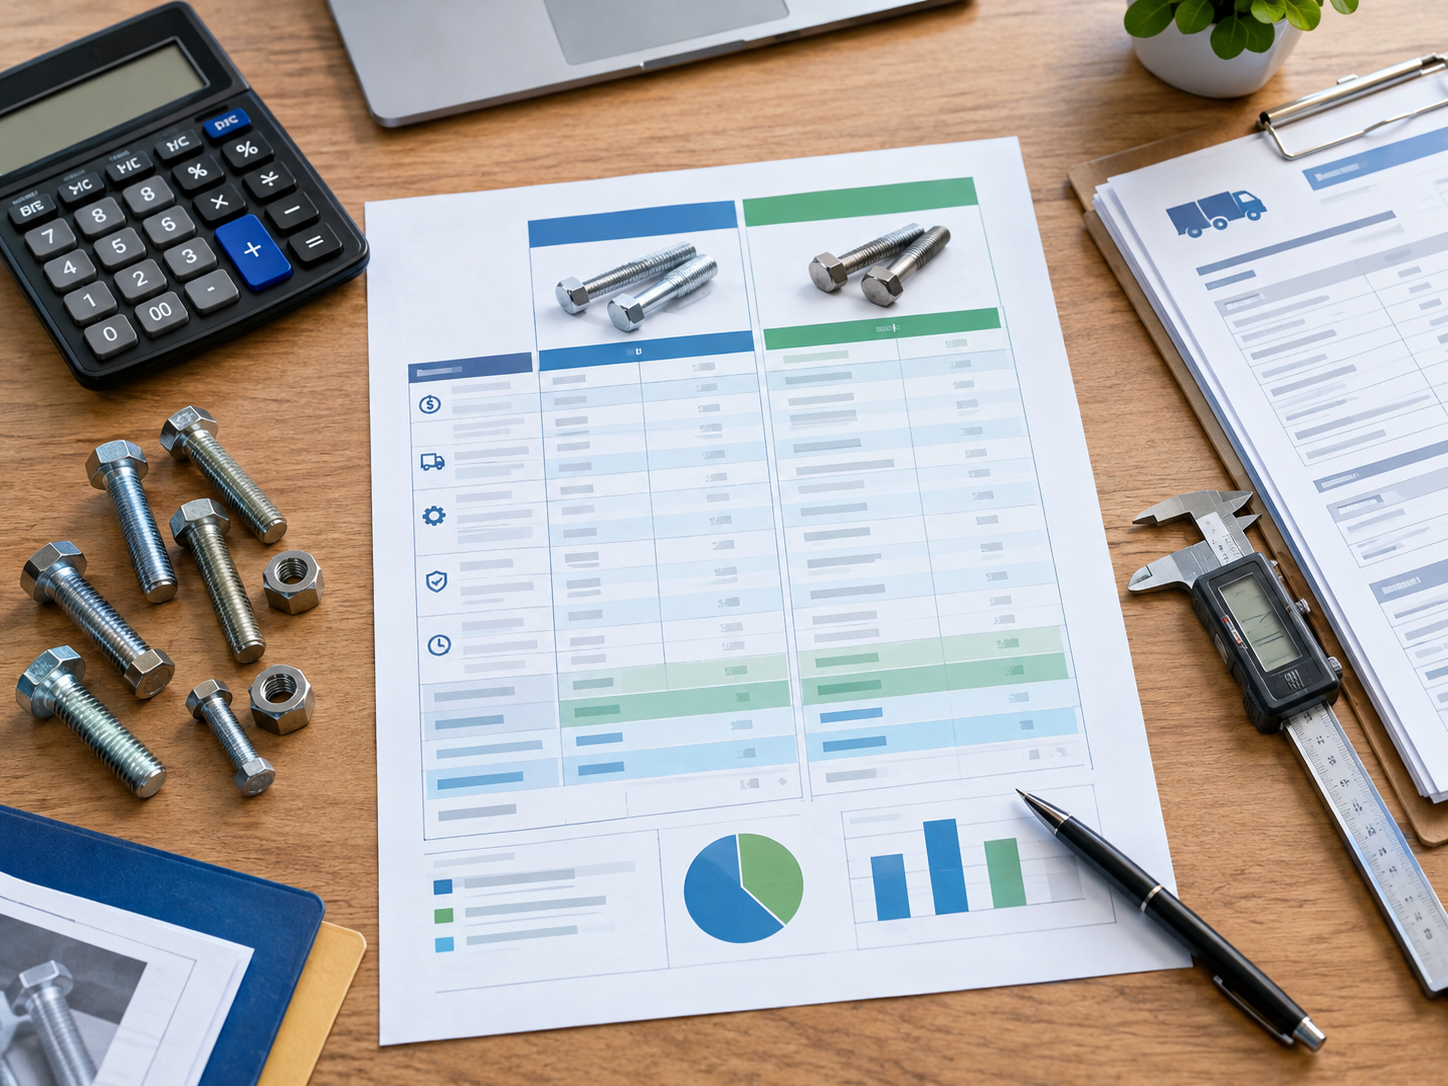
El objetivo de este artículo es ofrecer un método reutilizable de desglose del costo total de propiedad (TCO) que ayude a los compradores B2B a comparar cotizaciones de sujetadores no solo por el precio unitario, sino por el costo total controlable.
Primero, unifiquemos criterios: el precio unitario de compra no equivale al costo en fábrica
Antes de ponerse a calcular, hay que separar tres conceptos que se confunden con facilidad:
- Cotización del proveedor: el precio de fábrica que ofrece el proveedor para una especificación y una cantidad determinadas, que normalmente no incluye flete, aranceles ni costos de inspección.
- Costo de compra en fábrica: la cotización más los costos de embalaje, transporte, seguro, aranceles, despacho aduanero y la inspección previa al almacenamiento.
- Costo total del ciclo de vida: el costo en fábrica más los costos de almacenamiento, inmovilización de capital, uso en montaje, pérdidas por calidad, gestión posventa y riesgo de interrupción del suministro.
Sobre esta base se puede establecer una fórmula básica que sirva de marco para completar la tabla más adelante:
TCO = importe de compra + logística y aranceles + inspección y almacenamiento + costo de montaje + pérdidas por calidad + costo de plazo de entrega y riesgo de suministro − valor residual o bonificaciones confirmables
Hay que insistir especialmente en la premisa de comparación: solo cuando se unifican especificación, material, grado de resistencia, tratamiento superficial, forma de embalaje, lugar de entrega, condiciones de pago y criterios de aceptación las cotizaciones son comparables. No se pueden comparar horizontalmente pernos hexagonales, pernos de brida, espárragos o sujetadores de acero inoxidable de distintas especificaciones solo por su nombre o por el precio por pieza. Un mismo perno M8, en grado 8.8 o 10.9, galvanizado o de acero inoxidable, de rosca gruesa o fina, tiene una estructura de costos completamente distinta.
Una tabla de costo de compra TCO: qué partidas conviene incluir
Una tabla de costo de compra útil debe cubrir toda la cadena, desde el pedido hasta el consumo. Se recomienda desarrollarla en los siguientes seis grupos de partidas:
Partidas de compra
- Precio unitario con impuestos, cantidad de compra, demanda anual
- Costo de moldes, costo de muestras, costo de validación de muestras
- Cantidad mínima de pedido (MOQ) y su impacto en el inventario
- Condiciones de pago, costo del plazo de crédito y costo de la fluctuación del tipo de cambio
Partidas de entrega
- Forma de embalaje y costo del embalaje
- Costos de transporte nacional e internacional, costos de seguro
- Aranceles, gastos de despacho aduanero y diversos gastos misceláneos
- Costos de transporte urgente y costos adicionales por entregas fraccionadas
Partidas de aceptación e inventario
- Horas de inspección de recepción, proporción de muestreo, costos de ensayos de terceros
- Ocupación de superficie de almacén, costo de gestión de almacén
- Costes de capital inmovilizado, inventario obsoleto y stock de seguridad
Ítems de uso en producción
- Horas de clasificación, selección y retrabajo
- Horas de montaje, desgaste de herramientas, riesgo de montaje incorrecto y omisión
- Pérdidas por parada de línea de producción e impacto en el takt time
Ítems de calidad y posventa
- Costes de desecho de productos no conformes y gestión de devoluciones y cambios
- Costes de reparación in situ, reclamaciones de clientes y retiradas del mercado
- Costes de gestión de trazabilidad por lotes y mantenimiento de documentos de calidad
Campos sugeridos para la tabla
Se recomienda que la tabla incluya seis columnas: concepto de coste, criterio de cálculo, proveedor A, proveedor B, fuente de datos y observaciones de riesgo. La columna «fuente de datos» es especialmente crítica, ya que obliga a que cada cifra tenga un origen y evita estimaciones improvisadas; la columna «observaciones de riesgo» sirve para registrar riesgos latentes que aún no pueden cuantificarse pero deben señalarse, como la dependencia de una única fuente o la inconsistencia de versiones de normas.
Hagamos un cálculo de ejemplo: por qué el coste total puede aumentar aunque el precio unitario baje un 5 %
A continuación se explica la lógica con un ejemplo simplificado. Supongamos que el precio original de un lote de sujetadores es de 100.000 yuanes y que otro proveedor cotiza un 5 % menos, reduciendo el importe de compra a 95.000 yuanes. Los siguientes costes adicionales son solo ilustrativos; el cálculo real debe basarse en los datos de cada empresa.
- Aumento de inspección y clasificación: 2.000 yuanes (estabilidad insuficiente del lote, se eleva el porcentaje de muestreo)
- Aumento de retrabajo y desecho: 3.000 yuanes (variaciones dimensionales o de rosca que provocan anomalías en el montaje)
- Pérdidas por transporte urgente y reprogramación debidas a retrasos: 4.000 yuanes
- Aumento de costes de inventario y gestión: 1.500 yuanes (cantidad mínima de pedido elevada, lotes de entrega desajustados)
Sumando estas cifras, el coste real de la opción de bajo precio es 95.000 + 2.000 + 3.000 + 4.000 + 1.500 = 105.500 yuanes, es decir, 5.500 yuanes más que los 100.000 yuanes de la opción original. Dicho de otro modo: se ahorraron 5.000 yuanes en el precio unitario, pero los costes adicionales ascendieron a 10.500 yuanes.
Este ejemplo no representa la media del sector; su valor radica en mostrar una forma de pensar: lo clave es introducir en la tabla la tasa de defectos, las horas de inspección, las pérdidas por retrasos y los datos de inventario de la propia empresa, y sustituir los supuestos por datos reales para llegar a conclusiones propias.
Las seis categorías de costes ocultos que más fácilmente se omiten
En la práctica, las siguientes seis categorías de costes son las que más se pasan por alto y, sin embargo, suelen determinar el nivel del TCO:
- Consistencia de la calidad: las variaciones en dimensiones, precisión de rosca, dureza, espesor del recubrimiento o composición del material pueden provocar anomalías como el barrido de rosca, el aflojamiento o la corrosión de tornillos, tuercas y pernos durante el montaje o el uso. En piezas con requisitos elevados de carga o seguridad, el coste de un solo fallo puede superar con creces el importe de compra de todo el lote.
- Carga de inspección: cuando los certificados de material y los informes de ensayo del proveedor están incompletos o la estabilidad del lote es insuficiente, la empresa suele verse obligada a elevar el porcentaje de muestreo, aumentar la frecuencia de reinspección e incluso añadir auditorías in situ al proveedor; todo ello son costes reales de horas de trabajo.
- Fluctuación de los plazos de entrega: un retraso en la entrega puede desencadenar logística urgente, reprogramación de la producción, paradas de línea por falta de material e incluso incumplimientos de entrega a clientes posteriores. En líneas de producción con takt time ajustado, la pérdida por una hora de parada suele ser superior a la diferencia de precio de un lote de sujetadores.
- Inmovilización de inventario: una cantidad mínima de pedido elevada y lotes de entrega desajustados respecto al ritmo de producción generan inmovilización de capital, costes de almacenamiento y riesgo de obsolescencia. El bajo precio suele ir acompañado de compromisos de gran volumen, y este coste debe incluirse.
- Adaptación de especificaciones:如果未经验证就更换替代材料、表面处理或尺寸公差,可能导致装配困难、工具磨损加剧,以及后续维护和更换成本上升。
- 供应连续性:当过度依赖单一来源时,应评估其产能弹性、备货能力、变更通知机制和异常处理流程。供应中断的成本很难在报价单上体现,却真实存在。
按产品与应用场景评估成本,而非只看品类名称
不同紧固件的成本驱动因素差异很大,评估时必须结合具体应用场景。
对于承载或安全要求较高的应用,应核对螺栓、螺母的材料证明、性能等级、检测记录及批次追溯要求。这类场景下,价格差异往往对应着材料与工艺差异,低价可能意味着热处理或检测环节的简化。
对于户外或腐蚀环境,在比较不锈钢紧固件与其他防腐方案时,应同时评估使用寿命、维护频率和应用适配性。不锈钢紧固件厂家在材料牌号(如304与316)上的差异,会直接影响耐蚀表现和长期维护成本。
涉及热镀锌螺栓、膨胀螺栓、自攻螺丝或自钻螺丝时,应核对基材、安装方式、环境条件及配套要求。例如膨胀螺栓批发报价的差异,可能来自套管材质、螺杆强度或镀层工艺的不同;自钻螺丝的钻头设计与自攻螺丝的螺纹形式,也会直接影响施工效率和返工率。
在面板与设备装配场景中,头部形式同样影响装配成本。以Cross Recessed Countersunk Machine Screw DIN 965为例,这是一款公制螺纹的十字槽沉头机螺丝,采用沉头设计,拧紧后头部可与工件表面齐平,适合电气设备、家具和面板装配等对外观与贴合度有要求的场合,可选碳钢、不锈钢和黄铜材质。对于需要频繁拆装或空间受限的设备面板,Button Head Socket Screw ISO 7380-1则提供了低轮廓的圆头造型与内六角驱动,便于在机械、家具及设备面板装配中使用,同样提供合金钢与不锈钢选项。这两类产品在TCO表中的体现,不仅是单价,还包括装配效率、工具匹配度和外观返修率。
非标或定制项目应计入图纸评审、样品验证、模具或工装、变更管理和后续复购的成本。异形紧固件定制与非标紧固件加工的初期投入较高,但如果年用量稳定,分摊到单件后的总成本可能更优,这一点需要用数据而非直觉判断。
如何公平比较紧固件供应商的报价
要让报价具备可比性,需要在询价环节就把口径统一起来:
- 发出统一询价文件:包含图纸与规格、材料、性能等级、表面处理、包装方式、检验标准、年用量、交货节奏和交付地点。文件越完整,后续扯皮越少。
- 要求报价拆分:产品单价、模具或打样费、包装费、运费、检测费用、交期和报价有效期应分列,便于逐项对比。
- 评估供应商能力:在评估紧固件厂家或紧固件供应商时,查看其质量体系认证、批次追溯能力、产能安排、异常响应速度和变更控制流程。这些软性能力,往往决定了隐性成本的高低。
- 按品类使用对应清单:针对六角螺栓生产厂家、法兰螺栓供应商、重型六角螺母厂家或锁紧螺母供应商等不同品类,应采用对应的技术与验收清单,而不是一张通用表格打天下。
- 出口与定制项目额外确认:采购美标螺栓出口、异形紧固件定制、非标紧固件加工或紧固件OEM代工时,需额外确认标准版本(如ANSI/ASME与DIN/ISO的差异)、文件语言、包装标识及出口交付责任划分。
- 不以关键词代替资质结论:搜索到的关键词只代表产品类别,不代表供应商的实际能力。应以样品检测、质量文件、现场审核和实际交付记录作为验证依据。
对于内六角螺丝定制、机螺丝批发、碳钢螺母工厂、定制螺栓批发等具体需求,同样建议在询价阶段明确验收标准与不合格处理条款,把质量责任前置到合同里,而不是留到到货后协商。
建立可执行的采购决策规则
Con una tabla de costes, todavía hace falta un conjunto de reglas para que realmente funcione en las decisiones diarias:
- Establecer umbrales de admisiónPrimero confirmar si las especificaciones técnicas, los requisitos de calidad y la capacidad de entrega cumplen los estándares, y luego comparar el TCO entre proveedores cualificados. Las cotizaciones que no cumplan los umbrales no deberían entrar en la comparación de precios, por muy bajo que sea su precio unitario.
- Definir ponderaciones de evaluaciónSegún la situación real de la empresa, se pueden asignar ponderaciones a la calidad, el plazo de entrega, el coste total, el servicio y el riesgo de suministro, para evitar que el resultado de la adjudicación dependa únicamente de la cotización más baja.
- Realizar análisis de sensibilidadProbar por separado las variaciones en la tasa de defectos, los gastos de transporte, los días de retraso en la entrega y la demanda anual, identificar las variables con mayor impacto en el coste total y concentrar los esfuerzos de gestión en los puntos clave.
- Mantener la fase de validaciónPara nuevos proveedores o nuevas especificaciones, realizar primero la validación de muestras, la producción de prueba y el uso en pequeños lotes, y luego decidir si se amplía la proporción de compra. El cambio de fabricante de pernos de alta resistencia o de proveedor de pernos galvanizados en caliente requiere especialmente esta fase.
- Establecer un mecanismo de revisiónActualizar trimestralmente o por ciclo de proyecto los costes reales de calidad, el desempeño de entrega y los datos de inventario, y calibrar la siguiente ronda de decisiones de compra con resultados reales, para que la tabla de costes sea cada vez más precisa con el uso.
Conclusión: elevar las compras de comparar precios unitarios a comparar el coste total controlable
Volviendo a la pregunta inicial: una reducción del 5 % en el precio unitario no equivale a un ahorro mayor en las compras. Solo cuando la calidad, la entrega, el inventario y los costes de uso también estén bajo control, el ahorro se reflejará realmente en los estados financieros. El precio unitario es el punto de partida de la negociación; el TCO es la base de la decisión.
Las recomendaciones de acción pueden ser muy concretas: elegir primero una categoría de sujetadores con gran volumen de compra y datos de calidad relativamente completos, elaborar la primera tabla de costes TCO y comparar con datos reales el esquema actual y la nueva cotización. Aunque la primera versión de la tabla solo tenga siete u ocho campos y algunas cifras sigan siendo estimaciones, se acercará mucho más a la realidad que comparar únicamente el precio unitario.
En la siguiente ronda de solicitud de cotización o evaluación de proveedores, conviene presentar junto con la solicitud las especificaciones unificadas, los criterios de aceptación y los requisitos de entrega, y pedir al proveedor cotizaciones y desgloses de costes comparables y trazables. Cuando el proveedor está dispuesto a exponer y explicar su estructura de costes, el comprador adquiere realmente una base para comparar.

