Wie man bei der Beschaffung von Verbindungselementen TCO und ROI berechnet: vom Preisvergleich zur Gesamtkostenentscheidung

Daniel
Mit Erfahrung in der Herstellung von Verbindungselementen und im Exportvertrieb sind wir auf Schrauben, Muttern, Bolzen, selbstbohrende Schrauben, Gewindestangen und kundenspezifische Befestigungslösungen für Bauwesen, Maschinenbau, Automobilindustrie und industrielle Anwendungen spezialisiert.
Warum ein niedriger Einkaufspreis nicht gleich niedrige Beschaffungskosten sind
Beim Einkauf von Verbindungselementen besteht die häufigste Zwickmühle darin: Legt man die Angebote mehrerer Lieferanten nebeneinander, wirkt der mit dem niedrigsten Stückpreis am wettbewerbsfähigsten, und die Einkaufsabteilung trifft auf dieser Grundlage leicht ihre Entscheidung. Doch erst im tatsächlichen Einsatz treten die Probleme nach und nach zutage – schwankende Chargenqualität führt zu häufigen Anpassungen der Montagelinie, Lieferverzögerungen zwingen die Produktion zu kurzfristiger Umplanung, überhöhte Lagerbestände binden große Mengen an Kapital, und sogar eine einzigeSchraube, deren Gewinde durchdreht oder die bricht, löst die Nacharbeit einer ganzen Produktcharge aus. Diese Folgekosten sind auf dem ursprünglichen Angebot oft überhaupt nicht sichtbar.
Bolzen,Muttern,Stehbolzenund andere Verbindungselemente haben meist keinen hohen Stückpreis; der Preisunterschied pro Stück mag nur von einigen Cent bis zu ein paar Zehn-Cent-Beträgen reichen. Doch ihre Stückzahlen sind enorm und ihre Einsatzbereiche vielfältig – von der Wareneingangsprüfung über die Lagerverwaltung bis hin zur Montage und zur After-Sales-Wartung wird jede noch so kleine Abweichung in jedem einzelnen Glied durch die gewaltige Menge vervielfacht. EineMutter, die zwei Cent weniger pro Stück kostet, kann bei einem Jahresverbrauch von mehreren Millionen Stück, wenn sie zugleich eine höhere Fehlerquote und häufigere Anlagenstillstände mit sich bringt, die endgültige Kostenrechnung vollständig umkehren.
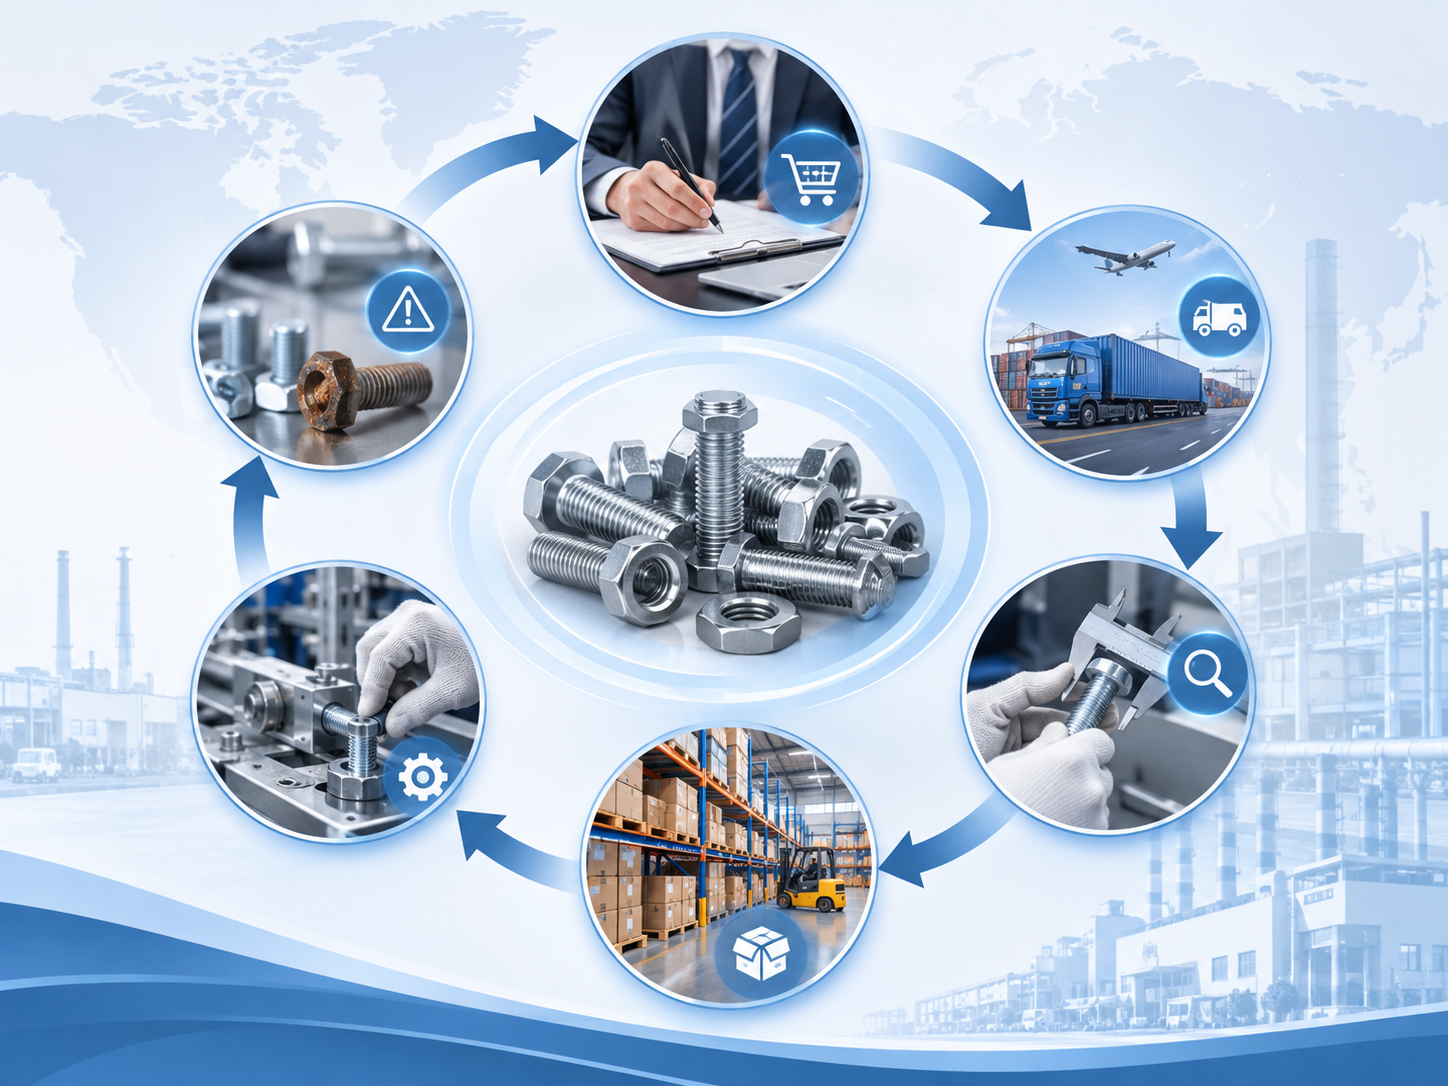
Daher sollte die Logik der Beschaffungsentscheidung von „Stückpreis vergleichen“ zu „Gesamtbetriebskosten (TCO) vergleichen“ wechseln, verbunden mit einer Bewertung der Kapitalrendite (ROI), um zu beurteilen, ob sich eine Optimierungsmaßnahme lohnt. Der Stückpreis ist nur der Ausgangspunkt der Kostenkette, nicht ihr Endpunkt.
TCO beim Einkauf von Verbindungselementen: die vollständige Kostenkette vom Angebot bis zur Nutzung
TCO (Total Cost of Ownership, Gesamtbetriebskosten) bezeichnet alle Kosten, die einem Unternehmen innerhalb eines vereinbarten Zeitraums für den Einkauf, den Empfang, die Lagerung, die Nutzung und die Verwaltung von Verbindungselementen entstehen. Es handelt sich nicht um ein präzises finanzbuchhalterisches Konto, sondern um ein Entscheidungswerkzeug, das dem Einkaufsteam hilft, das Gesamtbild zu erkennen.
Eine praktische Grundformel lautet:
TCO = Beschaffungskosten + Logistik- und Zollkosten + Prüf- und Verwaltungskosten + Lagerkosten + Qualitätsverlustkosten + Stillstands- und Wartungskosten
Bevor mit der Berechnung begonnen wird, müssen die Grenzen klar abgesteckt werden, sonst lassen sich verschiedene Varianten nicht miteinander vergleichen. Festzulegen sind: der Produktumfang (eine einzelne Spezifikation oder die gesamte Kategorie), der Betrachtungszeitraum (ein Jahr oder drei Jahre), Währung und Wechselkursbasis, die jährliche Einkaufsmenge, die Erfassungsgrundlage für Schwund und fehlerhafte Teile sowie die Frage, ob indirekte Verluste wie Anlagenstillstände und Kundenforderungen einbezogen werden. Sind die Grenzen unklar, werden die Berechnungsergebnisse verfälscht.
Zugleich ist vor Doppelzählungen zu warnen. Wenn beispielsweise die Personalkosten für Nacharbeit bereits als Qualitätsverlust erfasst sind, dürfen sie nicht noch einmal unter den Stillstandskosten gezählt werden; sind Expressversandkosten bereits in den Logistikkosten enthalten, dürfen sie nicht zusätzlich als Verlust aus Lieferverzögerungen verbucht werden. Es empfiehlt sich, in der Berechnungstabelle für jede Kostenposition die Datenquelle zu vermerken, damit dieselbe Ausgabe nicht zweimal angesetzt wird.
Sechs Arten leicht übersehener versteckter Kosten
Auf dem Angebot erscheint in der Regel nur der Produktstückpreis, doch die tatsächlichen TCO-Unterschiede entstehen meist durch die folgenden sechs Arten versteckter Kosten.
- Beschaffungs- und Auftragsabwicklungskosten:Der Personalaufwand für Anfragen, Preisvergleiche, Bestellungen, Nachfassen und Rechnungsabstimmung sowie die mehrfachen Beschaffungsverwaltungskosten, die durch Mindestbestellmengen des Lieferanten oder Teillieferungen entstehen. Je mehr Lieferanten und je kleinteiliger die Chargen, desto höher diese Kosten.
- Logistik- und Lieferkosten:Transport, Verpackung, Expressversand, Einfuhrabfertigung sowie zusätzliche Ausgaben durch verspätete Lieferungen. Lieferanten mit unzuverlässigen Lieferzeiten zwingen den Käufer oft, Expressfracht zu zahlen oder höhere Sicherheitsbestände zu halten.
- Wareneingangsprüfungs- und Qualitätsmanagementkosten:Stichprobenprüfung, Nachprüfung, Chargenrückverfolgung, Behandlung fehlerhafter Teile sowie Lieferantenaudits. Bei Lieferanten mit stark schwankender Qualität steigen Prüfhäufigkeit und Prüfpersonal deutlich an.
- Lager- und Kapitalbindungskosten:Sicherheitsbestand, Lagerfläche, Personal für Inventuren, Verluste durch veraltete oder verschrottete Bestände sowie Opportunitätskosten des im Lager gebundenen Kapitals. Wer zu niedrigem Preis in großen Mengen einkauft und die Ware nicht abverkauft bekommt, dessen Lagerkosten fressen den Preisvorteil still und leise auf.
- Montage- und Nutzungskosten vor Ort:Installationszeit, Werkzeugverschleiß, Fehlmontage, Gewindeschäden, Lockerung, Bruch sowie die Kosten für den erforderlichen Austausch. Geringe Maßgenauigkeit oder instabile Gewindequalität beiSchraubenverlangsamen direkt den Montagetakt.
- Kosten durch Qualitätsvorfälle und Stillstand:Verluste durch Produktnacharbeit, Kundenreklamationen, Produktionsstillstand und Lieferverzögerungen. Diese Kosten sind aus einem Angebot am schwersten zu erkennen, doch wenn sie auftreten, übersteigen sie oft bei Weitem die Preisdifferenz der jährlichen Beschaffung.
Je nach Verbindungselement und Anwendungsszenario unterscheidet sich auch die Kostenstruktur
Es gibt viele Arten von Verbindungselementen, und die Kostenstruktur verschiedener Produkte unterscheidet sich deutlich. Daher können nicht alle Beschaffungspositionen mit demselben Gewichtungsschema bewertet werden.
Am Beispiel vonSechskantschrauben,Flanschschrauben,StehbolzenundMutternsollten Spezifikationspassung, Montageeffizienz, Verbindungszuverlässigkeit und Austauschaufwand besonders beachtet werden. Flanschschrauben besitzen eine integrierte Flanschfläche, wodurch sich die Verwendung von Unterlegscheiben und Montageschritte reduzieren lassen, was in der Serienmontage Arbeitszeit spart. Gewöhnliche Sechskantschrauben haben zwar einen niedrigeren Stückpreis, doch wenn zusätzlich Unterlegscheiben erforderlich sind, sind die Gesamtmontagekosten nicht unbedingt günstiger.
Bei der Bewertung vonEdelstahl-Verbindungselementen, Kohlenstoffstahlprodukten und Oberflächenbehandlungslösungen sollten Korrosionsschutzanforderungen, Lebensdauer und Wartungshäufigkeit in die Lebenszykluskosten einbezogen werden. In Außen- oder Feuchteumgebungen können preisgünstige Kohlenstoffstahlteile bereits nach ein bis zwei Jahren Korrosion zeigen, und die Kosten für Austausch und Wartung übersteigen die ursprüngliche Preisdifferenz bei Weitem.Edelstahl-Verbindungselementehaben zwar einen höheren Stückpreis, erfordern aber seltenere Wartung, sodass die langfristigen TCO besser kontrollierbar sind.
Fürhochfeste Schrauben,feuerverzinkte Schrauben,Sicherungsmutternund ähnliche Produkte sind Material, Leistung und Prüfkosten im Zusammenhang mit den Einsatzanforderungen zu bewerten. Eine hohe Festigkeitsklasse bedeutet strengere Werkstoffkontrolle und Prüfanforderungen, das Feuerverzinkungsverfahren beeinflusst die Korrosionsschutzdauer, und die Sicherungsstruktur betrifft die Zuverlässigkeit der Lockerungssicherung unter Vibration. All dies sollte in das Kostenmodell einfließen.
Fürkundenspezifische Innensechskantschrauben、异形紧固件定制或非标紧固件加工,还需额外核算模具费、打样费、认证费用、最小起订量以及后续设计变更成本。定制件的隐性成本往往集中在前期投入和变更风险上,测算时应单独列项。
在实际装配中,像DIN 963开槽沉头机螺丝这类产品,采用沉头设计、一字槽驱动和公制螺纹,可沉入工件表面实现平整装配,常用于设备面板、家具五金和通用组装场景;而DIN 965十字槽沉头机螺丝则采用十字槽驱动,扭矩传递更稳定,适合电气设备、家具和面板组装等对装配效率有要求的场合。这两类机螺丝在选型时,除了单价,还应比较驱动方式对装配工时和工具磨损的影响——一字槽与十字槽在批量装配中的效率差异,会直接体现在现场使用成本上。
可复用的TCO与ROI测算模型
下面给出一套可以直接套用的测算框架,企业可根据自身数据调整参数。
年度TCO模型
年度TCO = 年度采购额 + 年度物流及关税 + 检验与管理费用 + 库存持有成本 + 质量损失 + 停工损失
其中,库存持有成本可按"平均库存金额 × 年度持有成本率"估算,持有成本率通常包含资金成本、仓储、保险和损耗,具体数值应由企业财务或供应链团队确认,不宜直接套用外部经验值。
年度质量损失可按"不合格数量 × 单位返工或报废成本",再加上可核实的索赔、复检与停线损失计算。所有间接损失都应基于历史记录,而非主观估计。
ROI与回收期模型
ROI =(优化前年度TCO - 优化后年度TCO - 方案实施成本)÷ 方案实施成本 × 100%
回收期则可按"一次性实施投入 ÷ 年度净节省额"计算。如果年度净节省额不为正,说明方案在当前假设下并不成立,应重新检查假设条件或调整方案,而不是强行推进。
测算表字段建议
- 产品规格与品类
- 供应商名称与所在地
- 单价与年用量
- 检验不合格率
- 库存天数与平均库存金额
- 单位返工成本
- 交付及时率
- 方案实施费用(模具、认证、系统、培训等)
示例:如何比较低价报价与低TCO方案
以下为一个虚拟案例,仅用于演示计算逻辑,所有数据均为假设,不代表任何真实企业或供应商。
假设某企业年需某规格螺栓1 Million Stück. Option A hat einen Stückpreis von 0,10 Yuan, Option B von 0,12 Yuan. Die Ausschussquote von Option A beträgt 2 %, die von Option B 0,3 %; die termingerechte Lieferquote von Option A liegt bei 90 %, die von Option B bei 98 %; Option A erfordert 45 Tage Sicherheitsbestand, Option B 20 Tage.
- Beschaffungskosten:Option A beträgt 100.000 Yuan, Option B 120.000 Yuan.
- Qualitätsverluste:Bei Nacharbeitskosten von 1,5 Yuan pro Stück entfallen auf Option A 20.000 fehlerhafte Stücke mit einem Verlust von etwa 30.000 Yuan; bei Option B sind es 3.000 fehlerhafte Stücke mit einem Verlust von etwa 4.500 Yuan.
- Lagerhaltungskosten:Geschätzt anhand des durchschnittlichen Lagerwerts und der jährlichen Lagerhaltungskostenquote sind die Haltekosten von Option A aufgrund der längeren Lagerdauer deutlich höher als die von Option B.
- Stillstandskosten:Option A hat eine niedrigere termingerechte Lieferquote; umgerechnet auf Basis historischer Linienstillstände können dadurch jährlich zusätzliche Verluste entstehen; bei Option B liegen diese nahe null.
Nach Summierung der oben genannten Posten spart Option A zwar 20.000 Yuan beim Einkaufspreis, doch Qualitätsverluste und Lagerkosten können diese Differenz bereits ausgleichen oder sogar übersteigen. Wendet man nun die ROI-Formel an, lässt sich beurteilen, ob ein Wechsel zu Option B lohnend ist und wie lang die Amortisationsdauer wäre.
Mit einer weiterführenden Sensitivitätsanalyse lassen sich die Auswirkungen von Schwankungen der Beschaffungsmenge, Änderungen der Fehlerquote, Anpassungen der Lagerhaltungskostenquote sowie Schwankungen der Stillstandskosten auf den ROI testen. Bleibt das Ergebnis innerhalb eines plausiblen Bereichs stabil, ist die Aussagekraft höher; ist das Ergebnis gegenüber einem bestimmten Parameter extrem empfindlich, sollten zunächst weitere Daten erhoben werden, bevor eine Entscheidung getroffen wird.
Wie man den tatsächlichen Gesamtwert von Verbindungselement-Lieferanten verifiziert
Über den Stückpreis hinaus zeigt sich der tatsächliche Wert eines Lieferanten in seinem Qualitätssystem, der Chargenkonsistenz, der Rückverfolgbarkeit, der Lieferleistung, der technischen Unterstützung und der Reaktionsgeschwindigkeit bei Anomalien. Diese Dimensionen lassen sich durch Lieferantenaudits, historische Leistungsdaten und Musterprüfungen gegenseitig bestätigen.
Die Prüfung der Liefer- und Fertigungsfähigkeit nach Warengruppe ist ebenso wichtig. Beispielsweise sollte man bei der Betrachtung vonHerstellern von Sechskantschraubenderen Spezifikationsabdeckung und Wärmebehandlungsfähigkeit bestätigen; bei der Auswahl vonFlanschschrauben-Lieferantenauf die Formgenauigkeit der Flanschfläche achten; bei der Suche nachHerstellern schwerer SechskantmutternoderSicherungsmutter-Lieferantendie Werkstoffgüten und Prüfberichte zur Lockerungssicherung abgleichen. BeiHerstellern von Edelstahl-Verbindungselementensind Materialnachweise und Salzsprühtestdaten die grundlegende Voraussetzung.
Je nach Warengruppe liegen die Prüfschwerpunkte anders:Bei Karosserieschrauben-Werkenist die Konsistenz von Kopfumformung und Halsabmessungen zu bestätigen;Hersteller von selbstschneidenden SchraubenundLieferanten von selbstbohrenden SchraubenAchten Sie dabei auf die Fertigungsgenauigkeit der Schneidkante, die Qualität der Einsatzhärtungsschicht und die Bohrleistung. Spezifikationsbereich, Prüffähigkeit und Übereinstimmung der Produktionskapazität sollten in die Bewertungstabelle aufgenommen werden.
BetrifftExport von Schrauben nach US-Norm,Exportlieferanten für VerbindungselementeoderOEM-Auftragsfertigung von Verbindungselementenso sind zusätzlich die anwendbaren Normen, Prüfdokumente, Verpackungsanforderungen, Zölle und grenzüberschreitende Liefervereinbarungen zu prüfen. Normabweichungen oder fehlende Dokumente können dazu führen, dass eine ganze Lieferung zurückgehalten wird; solche Risikokosten sollten vorab in die TCO einfließen.
Darüber hinaus solltenGroßhandel mit Spreizankern,Großhandel mit Maschinenschrauben,Großhandel mit kundenspezifischen Schraubenund andere unterschiedliche Beschaffungsbedarfe in eine einheitliche TCO-Bewertungstabelle aufgenommen werden, damit nicht jede Produktkategorie für sich agiert und nur Preise verglichen werden. Nur mit einheitlichen Bewertungskriterien lassen sichVerbindungselemente-Lieferantenverschiedener Kategorien an derselben Messlatte vergleichen.
Umsetzungsempfehlung: vom kleinen Pilotprojekt zur standardisierten Beschaffung
Das TCO-Modell muss nicht auf Anhieb alle Kategorien abdecken, da es sonst wegen unzureichender Daten leicht zur Formsache wird. Pragmatischer ist ein schrittweises Vorgehen.
- Pilot auswählen:Wählen Sie zunächst Verbindungselement-Kategorien mit hohem jährlichem Beschaffungsvolumen, nachverfolgbaren Qualitätsverlusten oder deutlichen Auswirkungen von Stillständen für eine TCO-Proberechnung aus, beispielsweise stark genutzteSchraubenoderBolzenan kritischen Verbindungsstellen.
- Einheitliche Kriterien:Laden Sie die Teams aus Einkauf, Qualität, Produktion, Lager und Finanzen ein, gemeinsam Kostenpositionen und Datenquellen zu bestätigen, damit alle Abteilungen dieselben Definitionen verwenden.
- Validierung in kleinen Chargen:Vergleichen Sie durch Musterprüfung und Kleinserienversuche die tatsächliche Montageeffizienz, die Qualitätsleistung und die Lieferstabilität und korrigieren Sie die Modellannahmen mit realen Daten.
- Review-Mechanismus einrichten:Aktualisieren Sie regelmäßig die Daten zu Fehlerquote, Lieferpünktlichkeit, Lagerumschlag und jährlichen Einsparungen und verwandeln Sie die Lieferantenleistung von einer „einmaligen Bewertung“ in eine „kontinuierliche Nachverfolgung“.
Letztlich besteht gutes Beschaffen nicht einfach darin, billiger einzukaufenSchrauben, sondern durch nachweisbare Qualität und stabile Lieferfähigkeit die Gesamtkosten über den gesamten Lebenszyklus zu senken. Wenn das Beschaffungsteam mit TCO und ROI argumentieren kann, verschieben sich auch die Verhandlungen mit Lieferanten von „noch ein paar Cent weniger“ hin zu „wie wir gemeinsam Verschwendung reduzieren“ – darin liegt der wahre Wert der Beschaffung von Verbindungselementen.

