Bei der Beschaffung von Verbindungselementen nicht nur auf den Stückpreis achten: Mit TCO die tatsächlichen Kosten ermitteln

Daniel
Mit Erfahrung in der Herstellung von Verbindungselementen und im Exportvertrieb sind wir auf Schrauben, Muttern, Bolzen, selbstbohrende Schrauben, Gewindestangen und kundenspezifische Befestigungslösungen für Bauwesen, Maschinenbau, Automobilindustrie und industrielle Anwendungen spezialisiert.
Einleitung: Der Angebotspreis ist gesunken – warum nicht die Beschaffungskosten?
Viele Einkäufer kennen diese Situation: Bei einer Charge Schrauben, Muttern oder Bolzen liegt das Angebot einige Punkte niedriger als zuvor, und das Verhandlungsergebnis wirkt auf den ersten Blick gut. Doch erst nach Ankunft der Ware im Werk treten die Probleme allmählich zutage – die Fehlerquote bei der Wareneingangsprüfung steigt, zusätzliche manuelle Sortierung wird nötig; in der Montagelinie kommt es zu überdrehten Gewinden, Maßabweichungen oder ungleichmäßiger Beschichtung, wodurch Nacharbeit und Ausschuss zunehmen; Lieferverzögerungen lösen wiederum Eiltransporte und Anpassungen der Produktionsplanung aus. Beim Quartalsreview stellt die Finanzabteilung dann fest, dass die tatsächlichen Ausgaben sogar höher liegen als zuvor.
Die Ursache liegt oft nicht darin, dass die Einkäufer sich nicht bemühen, sondern darin, dass die Vergleichsbasis zu eng ist: Verglichen wurde nur der Stückpreis, ohne Transport, Prüfung, Lagerung, Montage, Qualitätsverluste und Stillstandsrisiken in dieselbe Beschaffungskostentabelle aufzunehmen. Der Stückpreis ist die Zahl, die der Lieferant nennt; was das Unternehmen tatsächlich zahlt, sind die Kosten der gesamten Kette von der Bestellung bis zum Verbrauch.
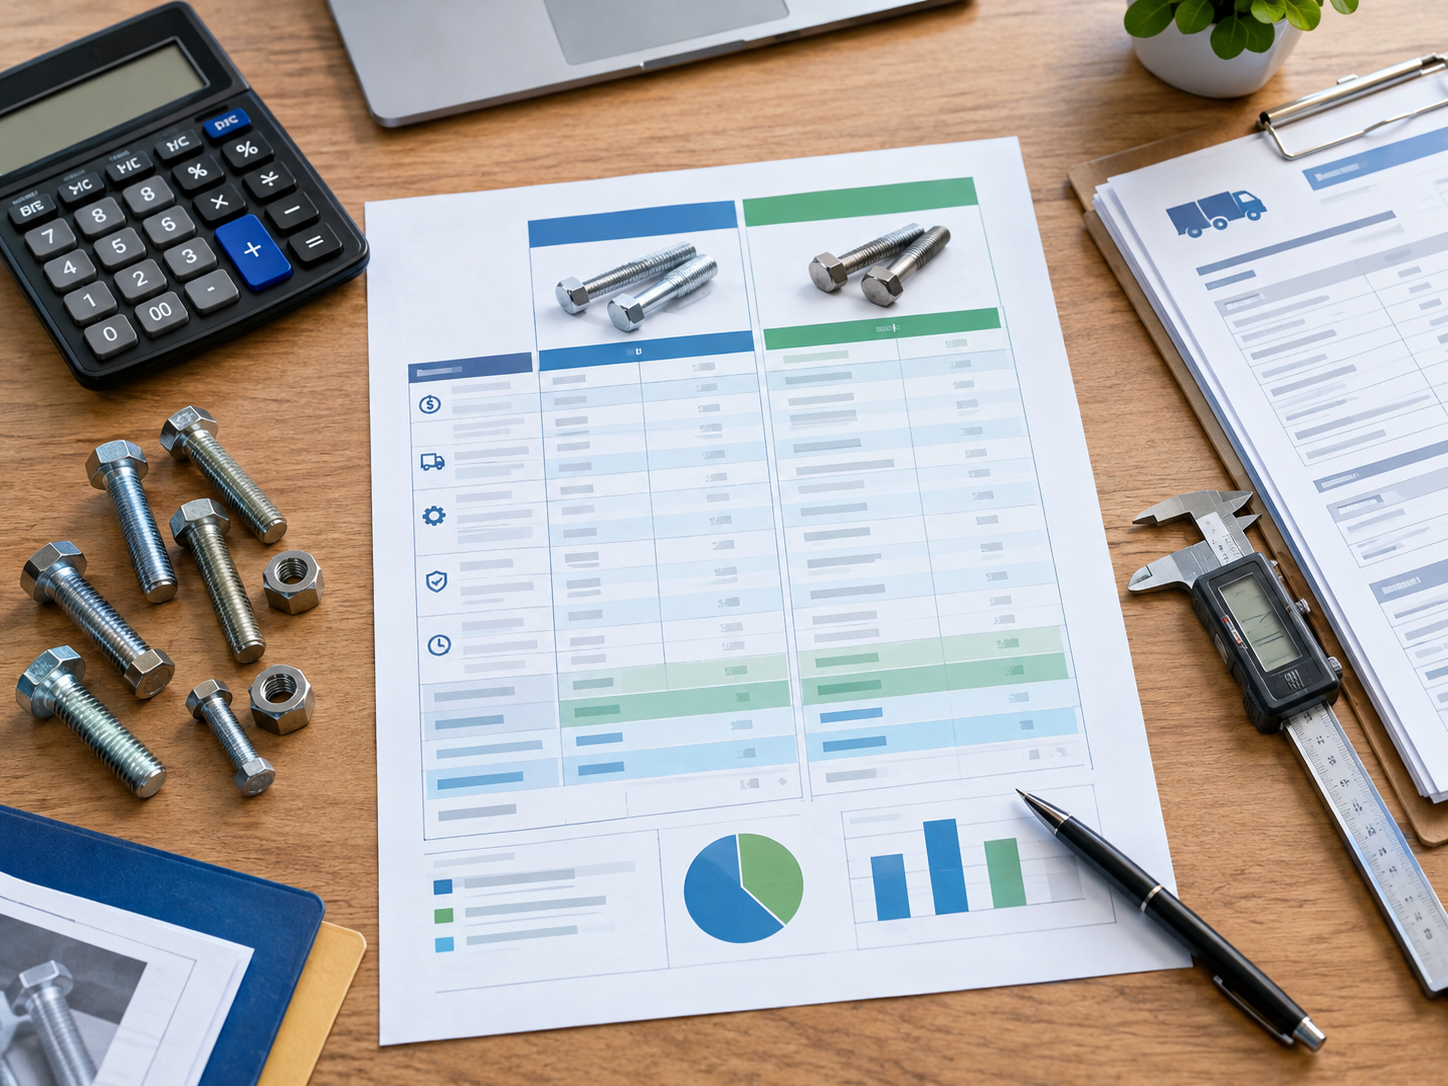
Ziel dieses Artikels ist es, eine wiederverwendbare Methode zur Aufschlüsselung der Total Cost of Ownership (TCO) bereitzustellen, damit B2B-Einkäufer beim Vergleich von Verbindungselement-Angeboten nicht nur auf den Stückpreis, sondern auf die beherrschbaren Gesamtkosten achten.
Zunächst die einheitliche Definition: Der Einkaufspreis pro Stück ist nicht gleich den Kosten ab Werk
Bevor man mit dem Rechnen beginnt, müssen drei leicht zu verwechselnde Begriffe getrennt werden:
- Lieferantenangebot: Der Ab-Werk-Stückpreis, den der Lieferant für eine bestimmte Spezifikation und Menge nennt, in der Regel ohne Fracht, Zölle und Prüfkosten.
- Beschaffungskosten ab Werk: Das Angebot zuzüglich Verpackung, Transport, Versicherung, Zöllen, Zollabfertigung sowie Prüfkosten vor der Einlagerung.
- Gesamtkosten über den gesamten Lebenszyklus: Die Kosten ab Werk zuzüglich Lagerung, Kapitalbindung, Montageverwendung, Qualitätsverluste, After-Sales-Abwicklung sowie Kosten durch Risiken von Lieferunterbrechungen.
Darauf aufbauend lässt sich eine Basisformel als Rahmen für die spätere Tabellenbefüllung aufstellen:
TCO = Beschaffungsbetrag + Logistik und Zölle + Prüfung und Lagerung + Montagekosten + Qualitätsverluste + Kosten für Lieferzeit- und Lieferrisiken − bestätigbare Restwerte oder Rabatte
Besonders betont werden muss die Vergleichsprämisse: Angebote sind nur dann vergleichbar, wenn Spezifikation, Werkstoff, Festigkeitsklasse, Oberflächenbehandlung, Verpackungsart, Lieferort, Zahlungsbedingungen und Abnahmekriterien einheitlich sind. Sechskantschrauben, Flanschschrauben, Stehbolzen oder Edelstahl-Verbindungselemente unterschiedlicher Spezifikation dürfen nicht allein nach Bezeichnung oder Stückpreis quer verglichen werden. Bei einer M8-Schraube sind die Kostenstrukturen von Festigkeitsklasse 8.8 und 10.9, von verzinkt und Edelstahl sowie von Regel- und Feingewinde völlig unterschiedlich.
Eine TCO-Beschaffungskostentabelle: Welche Positionen sollten aufgeführt werden
Eine gut nutzbare Beschaffungskostentabelle sollte die vollständige Kette von der Bestellung bis zum Verbrauch abdecken. Empfohlen wird eine Gliederung in die folgenden sechs Gruppen:
Beschaffungspositionen
- Stückpreis inklusive Steuern, Beschaffungsmenge, Jahresbedarf
- Formkosten, Musterbaukosten, Kosten für Mustervalidierung
- Mindestbestellmenge (MOQ) und deren Auswirkung auf den Lagerbestand
- Zahlungsbedingungen, Kosten der Zahlungsfristen und Kosten von Wechselkursschwankungen
Lieferpositionen
- Verpackungsart und Verpackungskosten
- In- und ausländische Transportkosten, Versicherungskosten
- Zölle, Zollabfertigungskosten und diverse Nebenkosten
- Eiltransportkosten, zusätzliche Kosten durch Teillieferungen
Abnahme- und Lagerpositionen
- Arbeitsstunden für die Wareneingangsprüfung, Stichprobenumfang, Kosten für Drittprüfungen
- Belegte Lagerfläche, Kosten der Lagerverwaltung
- Kapitalbindungskosten, Kosten für langsam drehende Bestände und Sicherheitsbestände
Positionen für die Produktionsnutzung
- Arbeitsstunden für Sortieren, Auswählen und Nacharbeit
- Montagearbeitsstunden, Werkzeugverschleiß, Risiko von Fehlmontage und fehlenden Teilen
- Produktionsstillstandskosten und Auswirkungen auf den Takt
Positionen zu Qualität und Kundendienst
- Kosten für die Verschrottung fehlerhafter Produkte und die Bearbeitung von Rücksendungen und Umtausch
- Kosten für Vor-Ort-Reparaturen, Kundenansprüche und Rückrufe
- Kosten für Chargenrückverfolgung und die Pflege von Qualitätsdokumenten
Empfohlene Tabellenfelder
Die Tabelle selbst sollte sechs Spalten enthalten: Kostenposition, Berechnungsgrundlage, Lieferant A, Lieferant B, Datenquelle, Risikohinweis. Dabei ist die Spalte „Datenquelle“ besonders wichtig, denn sie zwingt dazu, für jede Zahl eine Quelle anzugeben und Schätzungen aus dem Bauch heraus zu vermeiden; die Spalte „Risikohinweis“ dient dazu, Risiken zu erfassen, die vorerst nicht quantifiziert werden können, aber unbedingt vermerkt werden müssen, etwa die Abhängigkeit von einer einzigen Quelle oder abweichende Normversionen.
Eine Beispielrechnung: Warum die Gesamtkosten trotz eines um 5 % gesenkten Stückpreises steigen können
Das folgende vereinfachte Beispiel erläutert die Logik. Angenommen, der ursprüngliche Preis für eine Charge Verbindungselemente beträgt 100.000 Yuan und ein anderer Lieferant bietet einen um 5 % niedrigeren Preis, sodass der Beschaffungsbetrag auf 95.000 Yuan sinkt. Die folgenden zusätzlichen Kosten dienen nur der Veranschaulichung; für die tatsächliche Kalkulation sollten die eigenen Daten des Unternehmens zugrunde gelegt werden.
- Zusätzliche Prüfung und Sortierung: 2.000 Yuan (unzureichende Chargenstabilität, erhöhter Stichprobenumfang)
- Zusätzliche Nacharbeit und Ausschuss: 3.000 Yuan (Maß- oder Gewindeabweichungen führen zu Montageanomalien)
- Verluste durch Expressversand und Produktionsplanung aufgrund von Verzögerungen: 4.000 Yuan
- Zusätzliche Lager- und Verwaltungskosten: 1.500 Yuan (zu große Mindestbestellmenge, unpassende Lieferchargen)
Rechnet man diese Beträge hinzu, belaufen sich die tatsächlichen Kosten der günstigeren Variante auf 95.000 + 2.000 + 3.000 + 4.000 + 1.500 = 105.500 Yuan und liegen damit 5.500 Yuan über den 100.000 Yuan der ursprünglichen Variante. Das heißt: Beim Stückpreis wurden 5.000 Yuan eingespart, die zusätzlichen Kosten betrugen jedoch 10.500 Yuan.
Dieses Beispiel repräsentiert nicht den Branchendurchschnitt; sein Wert liegt darin, eine Denkweise anzuregen: Entscheidend ist, die Ausschussquote, Prüfarbeitsstunden, Verzögerungsverluste und Lagerdaten des eigenen Unternehmens in die Tabelle einzutragen und Annahmen durch echte Daten zu ersetzen, um zu einer eigenen Schlussfolgerung zu gelangen.
Die sechs am häufigsten übersehenen Arten versteckter Kosten
In der Praxis werden die folgenden sechs Kostenarten am häufigsten übersehen, obwohl sie oft darüber entscheiden, wie hoch die TCO sind:
- Qualitätskonstanz: Schwankungen bei Maßen, Gewindegenauigkeit, Härte, Schichtdicke oder Werkstoffzusammensetzung können dazu führen, dass Schrauben, Muttern und Bolzen bei der Montage oder Nutzung Anomalien wie durchdrehende Gewinde, Lockerung oder Korrosion zeigen. An Stellen mit hohen Trag- oder Sicherheitsanforderungen können die Kosten eines einzigen Ausfalls den gesamten Beschaffungsbetrag einer Charge bei Weitem übersteigen.
- Prüfaufwand: Wenn die vom Lieferanten bereitgestellten Werkstoffzeugnisse und Prüfberichte unvollständig sind oder die Chargenstabilität unzureichend ist, sieht sich das Unternehmen oft gezwungen, den Stichprobenumfang zu erhöhen, die Nachprüfungsfrequenz zu steigern und sogar zusätzliche Vor-Ort-Audits beim Lieferanten durchzuführen – all das sind reale Arbeitszeitkosten.
- Lieferzeitschwankungen: Verzögerte Lieferungen können Expresslogistik, eine Neuplanung der Produktion, Materialmangel und Produktionsstillstand und sogar Lieferverzug gegenüber nachgelagerten Kunden auslösen. Bei Produktionslinien mit engem Takt sind die Kosten einer einstündigen Stillstandszeit oft höher als die Preisdifferenz einer Charge Verbindungselemente.
- Lagerbindung: Eine zu große Mindestbestellmenge und Lieferchargen, die nicht zum Produktionstakt passen, führen zu Kapitalbindung, Lagerkosten und dem Risiko langsam drehender Bestände. Ein niedriger Preis geht oft mit der Verpflichtung zu großen Mengen einher; diese Kosten müssen mit eingerechnet werden.
- Spezifikationspassung:若在未完成验证的情况下切换替代材质、表面处理或尺寸公差,可能导致装配困难、工具磨损加剧,以及后续维护和更换成本上升。
- 供应连续性:过度依赖单一来源时,应评估其产能弹性、备货能力、变更通知机制和异常处理流程。供应中断的成本很难在报价单上体现,却真实存在。
按产品与应用场景评估成本,而非只看品类名称
不同紧固件的成本驱动因素差异很大,评估时必须结合具体应用场景。
对于承载或安全要求较高的应用,应核对螺栓、螺母的材料证明、性能等级、检测记录及批次追溯要求。在这类场景中,价格差异往往对应材料与工艺差异,低价可能意味着热处理或检测环节被简化。
对于户外或腐蚀环境,在比较不锈钢紧固件与其他防腐方案时,应同时评估使用寿命、维护频率和应用适配性。不锈钢紧固件厂家在材料牌号(如304与316)上的差异,会直接影响耐蚀表现和长期维护成本。
涉及热镀锌螺栓、膨胀螺栓、自攻螺丝或自钻螺丝时,应核对基材、安装方式、环境条件及配套要求。例如膨胀螺栓批发报价的差异,可能来自套管材质、螺杆强度或镀层工艺的不同;自钻螺丝的钻头设计与自攻螺丝的螺纹形式,也会直接影响施工效率和返工率。
在面板与设备装配场景中,头部形式同样影响装配成本。以Cross Recessed Countersunk Machine Screw DIN 965为例,这是一款公制螺纹的十字槽沉头机螺丝,采用沉头设计,拧紧后头部可与工件表面齐平,适合电气设备、家具和面板装配等对外观与贴合度有要求的场合,可选碳钢、不锈钢和黄铜材质。对于需要频繁拆装或空间受限的设备面板,Button Head Socket Screw ISO 7380-1则提供了低轮廓的圆头造型与内六角驱动,便于在机械、家具及设备面板装配中使用,同样提供合金钢与不锈钢选项。这两类产品在TCO表中的体现,不仅是单价,还包括装配效率、工具匹配度和外观返修率。
非标或定制项目应计入图纸评审、样品验证、模具或工装、变更管理和后续复购的成本。异形紧固件定制与非标紧固件加工的初期投入较高,但如果年用量稳定,分摊到单件后的总成本可能更优,这一点需要用数据而非直觉判断。
如何公平比较紧固件供应商的报价
要让报价具备可比性,需要在询价环节就把口径统一起来:
- 发出统一询价文件:包含图纸与规格、材料、性能等级、表面处理、包装方式、检验标准、年用量、交货节奏和交付地点。文件越完整,后续扯皮越少。
- 要求报价拆分:产品单价、模具或打样费、包装费、运费、检测费用、交期和报价有效期应分列,便于逐项对比。
- 评估供应商能力:在评估紧固件厂家或紧固件供应商时,查看其质量体系认证、批次追溯能力、产能安排、异常响应速度和变更控制流程。这些软性能力,往往决定了隐性成本的高低。
- 按品类使用对应清单:针对六角螺栓生产厂家、法兰螺栓供应商、重型六角螺母厂家或锁紧螺母供应商等不同品类,应采用对应的技术与验收清单,而不是一张通用表格打天下。
- 出口与定制项目额外确认:采购美标螺栓出口、异形紧固件定制、非标紧固件加工或紧固件OEM代工时,需额外确认标准版本(如ANSI/ASME与DIN/ISO的差异)、文件语言、包装标识及出口交付责任划分。
- 不以关键词代替资质结论:搜索到的关键词只代表产品类别,不代表供应商的实际能力。应以样品检测、质量文件、现场审核和实际交付记录作为验证依据。
对于内六角螺丝定制、机螺丝批发、碳钢螺母工厂、定制螺栓批发等具体需求,同样建议在询价阶段明确验收标准与不合格处理条款,把质量责任前置到合同里,而不是留到到货后协商。
建立可执行的采购决策规则
Mit einer Kostenaufstellung allein ist es nicht getan – es braucht zusätzlich ein Regelwerk, damit sie im Alltag tatsächlich Wirkung entfaltet:
- Zugangsschwellen festlegen: Zunächst prüfen, ob technische Spezifikationen, Qualitätsanforderungen und Lieferfähigkeit erfüllt sind, und erst dann unter den qualifizierten Lieferanten den TCO vergleichen. Angebote, die die Schwellen nicht erfüllen, sollten selbst bei niedrigem Stückpreis nicht in den Preisvergleich einfließen.
- Bewertungsgewichte festlegen: Je nach Situation des Unternehmens können Gewichte für Qualität, Lieferzeit, Gesamtkosten, Service und Lieferrisiko gesetzt werden, damit nicht allein das niedrigste Angebot über den Zuschlag entscheidet.
- Sensitivitätsanalyse durchführen: Testen Sie jeweils die Veränderungen von Ausschussrate, Transportkosten, Verzugstagen bei der Lieferung und Jahresbedarfsmenge, identifizieren Sie die Variablen mit dem größten Einfluss auf die Gesamtkosten und richten Sie den Managementaufwand auf die entscheidenden Stellen.
- Validierungsphase beibehalten: Bei neuen Lieferanten oder neuen Spezifikationen zunächst Musterprüfung, Probefertigung und Kleinserientest durchführen und erst dann entscheiden, ob der Beschaffungsanteil ausgeweitet wird. Besonders bei einem Wechsel von Herstellern hochfester Schrauben oder von Lieferanten feuerverzinkter Schrauben ist dieser Schritt unerlässlich.
- Review-Mechanismus einrichten: Aktualisieren Sie quartalsweise oder pro Projektzyklus die tatsächlichen Qualitätskosten, die Lieferperformance und die Bestandsdaten, kalibrieren Sie mit realen Ergebnissen die nächste Beschaffungsentscheidung und machen Sie die Kostenaufstellung so mit jeder Anwendung präziser.
Fazit: Beschaffung vom Stückpreisvergleich zum Vergleich beherrschbarer Gesamtkosten weiterentwickeln
Zurück zur Ausgangsfrage: Ein um 5 % gesenkter Stückpreis bedeutet nicht automatisch günstigere Beschaffung. Erst wenn auch Qualität, Lieferung, Bestand und Nutzungskosten gleichermaßen beherrscht werden, schlägt sich die Einsparung tatsächlich in der Finanzberichterstattung nieder. Der Stückpreis ist der Ausgangspunkt der Verhandlung, der TCO ist die Entscheidungsgrundlage.
Die Handlungsempfehlung kann ganz konkret sein: Wählen Sie zunächst eine Verbindungselement-Kategorie mit großem Beschaffungsvolumen und relativ vollständigen Qualitätsdaten, erstellen Sie die erste TCO-Kostenaufstellung und vergleichen Sie mit realen Daten die bestehende Lösung mit dem neuen Angebot. Selbst wenn die erste Version der Tabelle nur sieben oder acht Felder hat und einige Zahlen noch Schätzungen sind, kommt sie der Wahrheit weit näher als ein reiner Stückpreisvergleich.
Bei der nächsten Ausschreibung oder Lieferantenbewertung sollten Sie einheitliche Spezifikationen, Abnahmekriterien und Lieferanforderungen gleich mit übermitteln und vom Anbieter vergleichbare, nachvollziehbare Angebote mit Kostenaufschlüsselung verlangen. Wenn ein Lieferant bereit ist, seine Kostenstruktur offenzulegen, hat die beschaffende Seite erst wirklich eine Vergleichsgrundlage.

