كيف تحسب المشتريات من المثبتات TCO وROI: الانتقال من مقارنة سعر الوحدة إلى قرار التكلفة الإجمالية

دانيال
بفضل خبرتنا في تصنيع المثبتات ومبيعات التصدير، نختص في البراغي والصواميل والمسامير ومسامير الحفر الذاتي والقضبان الملولبة بالكامل وحلول التثبيت المخصصة لتطبيقات البناء والآلات والسيارات والصناعة.
لماذا لا يعني انخفاض سعر الشراء للوحدة انخفاض تكلفة الشراء
في شراء أدوات التثبيت، المعضلة الأكثر شيوعًا هي: عندما تُوضع عروض الأسعار من عدة موردين جنبًا إلى جنب، يبدو المورد صاحب أقل سعر للوحدة الأكثر تنافسية، ويسهل على قسم المشتريات اتخاذ القرار بناءً على ذلك. لكن المشكلات لا تبدأ بالظهور إلا بعد الاستخدام الفعلي — تقلبات جودة الدفعات تؤدي إلى تعديلات متكررة في خط التجميع، وتأخر مواعيد التسليم يجبر خط الإنتاج على إعادة الجدولة مؤقتًا، وتراكم المخزون يحتجز أموالًا طائلة، بل وقد يتسبببرغيفي تلف السن أو انكساره في إعادة تصنيع دفعة كاملة من المنتجات. هذه النفقات اللاحقة غالبًا ما تكون غير مرئية تمامًا في عرض السعر الأولي.
براغي،صواميل،مسامير ملولبةوغيرها من أدوات التثبيت عادةً ما تكون أسعار وحدتها منخفضة، وقد يبلغ فرق السعر للقطعة الواحدة بضعة سنتات أو عشرات السنتات، لكن حجم استخدامها هائل وتطبيقاتها متعددة، ومن فحص الاستلام وإدارة المستودعات إلى موقع التجميع وصيانة ما بعد البيع، فإن كل فرق طفيف في أي حلقة يتضخم بفعل حجم الاستخدام الهائل. صامولة أرخص بسنتين، إذا كان الاستخدام السنوي يبلغ ملايين القطع، مع معدل عيوب أعلى ومعالجة أكثر تكرارًا لإيقاف الخط، فقد تنقلب حسابات التكلفة النهائية تمامًا.صامولة، إذا كان الاستخدام السنوي يبلغ ملايين القطع، مع معدل عيوب أعلى ومعالجة أكثر تكرارًا لإيقاف الخط، فقد تنقلب حسابات التكلفة النهائية تمامًا.
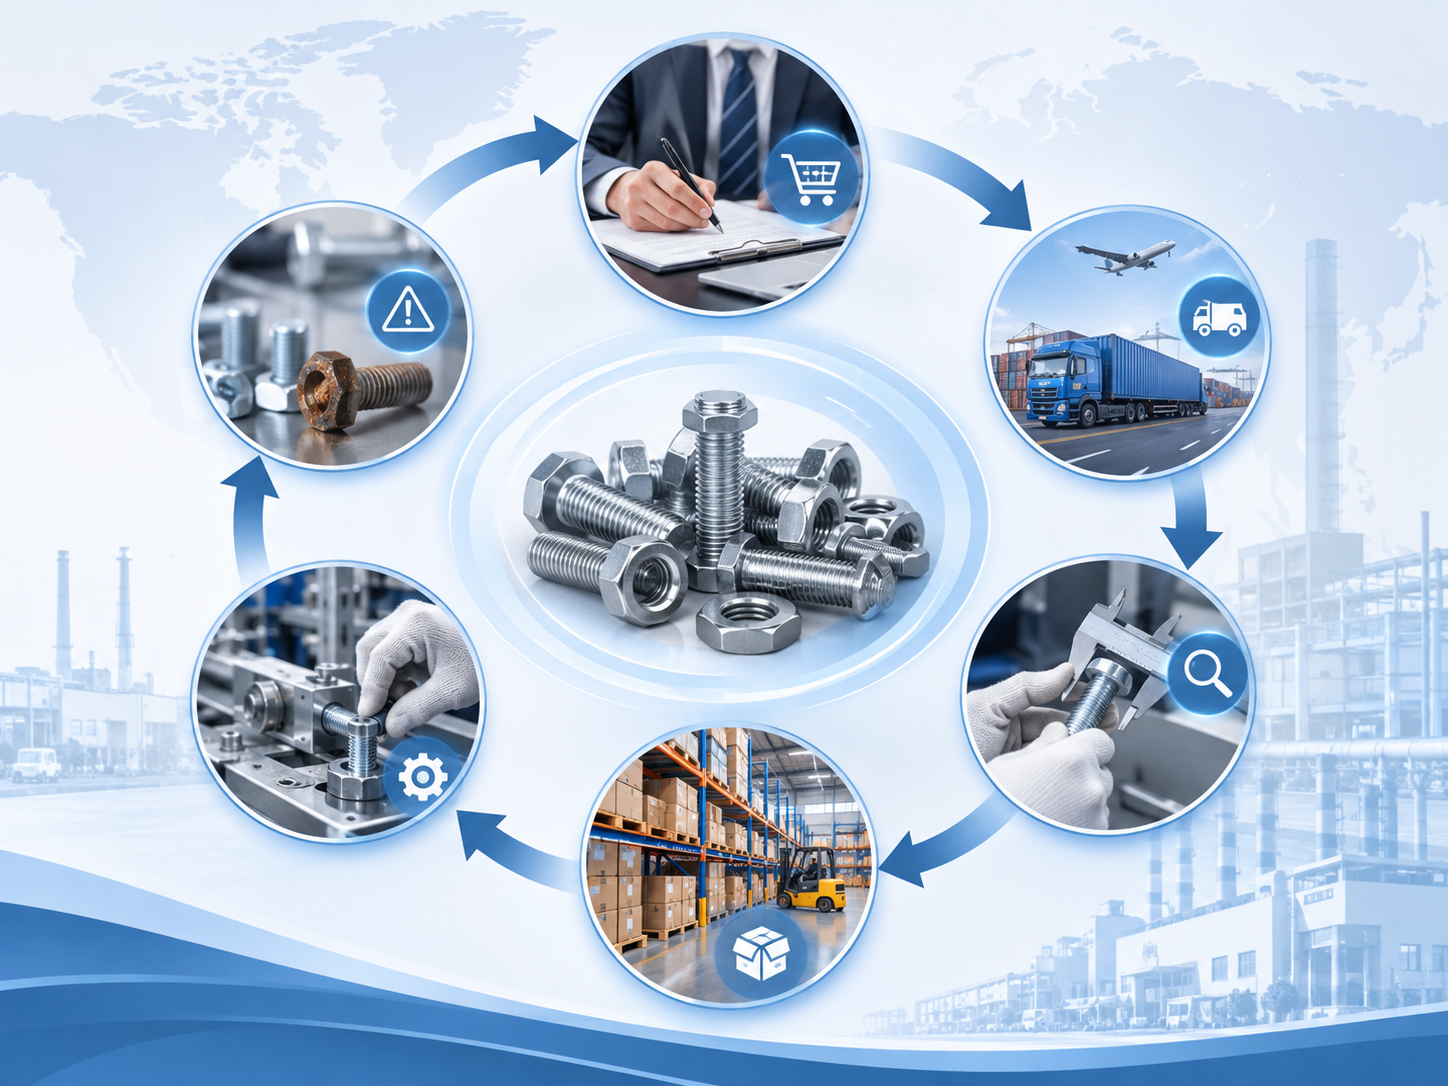
لذلك، يجب أن ينتقل منطق قرار الشراء من "مقارنة سعر الوحدة" إلى "مقارنة التكلفة الإجمالية للملكية (TCO)"، مع الجمع بين معدل العائد على الاستثمار (ROI) للحكم على ما إذا كان أي حل تحسيني يستحق الاستثمار. سعر الوحدة هو نقطة البداية في سلسلة التكلفة، وليس نهايتها.
TCO لشراء أدوات التثبيت: سلسلة التكلفة الكاملة من عرض السعر إلى الاستخدام
TCO (Total Cost of Ownership، التكلفة الإجمالية للملكية) تشير إلى جميع التكاليف التي تتحملها المؤسسة خلال فترة متفق عليها لشراء أدوات التثبيت واستلامها وتخزينها واستخدامها وإدارتها. وهي ليست بندًا محاسبيًا دقيقًا، بل أداة قرار تساعد فريق المشتريات على رؤية الصورة الكاملة.
الصيغة الأساسية العملية هي:
TCO = تكلفة الشراء + تكلفة الخدمات اللوجستية والرسوم الجمركية + تكلفة الفحص والإدارة + تكلفة المخزون + تكلفة خسائر الجودة + تكلفة التوقف والصيانة
قبل البدء في الحساب، يجب تحديد الحدود بوضوح، وإلا فلا يمكن المقارنة الأفقية بين الحلول المختلفة. تشمل العناصر التي يجب توضيحها: نطاق المنتج (هل هو مواصفة واحدة أم الفئة بأكملها)، وفترة الإحصاء (سنة أم ثلاث سنوات)، وعملة التسعير وسعر الصرف المعتمد، وحجم الشراء السنوي، ومعايير إحصاء الهدر والمنتجات غير المطابقة، وما إذا كانت الخسائر غير المباشرة مثل توقف المعدات ومطالبات العملاء مشمولة. إذا كانت الحدود غير واضحة، ستكون نتائج الحساب مشوهة.
في الوقت نفسه، يجب الحذر من الحساب المزدوج. على سبيل المثال، تكلفة العمالة لإعادة التصنيع، إذا كانت قد أُدرجت ضمن خسائر الجودة، فلا ينبغي إحصاؤها مرة أخرى ضمن خسائر التوقف؛ وتكاليف الشحن العاجل، إذا كانت قد صُنفت ضمن التكاليف اللوجستية، فلا ينبغي حسابها مرة أخرى ضمن خسائر تأخر التسليم. يُنصح بتدوين مصدر البيانات لكل بند تكلفة في جدول الحساب لتجنب إدراج نفس النفقة مرتين.
ست فئات من التكاليف الخفية التي يسهل تجاهلها
عادةً ما يعكس عرض السعر سعر الوحدة للمنتج فقط، لكن ما يوسع الفجوة في TCO فعليًا هو غالبًا هذه الفئات الست من التكاليف الخفية أدناه.
- تكلفة الشراء ومعالجة الطلبات:الوقت البشري المستهلك في طلب عروض الأسعار والمقارنة وإصدار الطلبات والمتابعة والتسوية، بالإضافة إلى تكاليف إدارة الشراء المتكررة الناتجة عن الحد الأدنى لكمية الطلب لدى المورد أو الشحن على دفعات. كلما زاد عدد الموردين وتفتت الدفعات، ارتفعت هذه التكلفة.
- تكلفة الخدمات اللوجستية والتسليم:تكاليف النقل والتغليف والتوصيل العاجل والتخليص الجمركي للاستيراد، بالإضافة إلى النفقات الإضافية الناتجة عن تأخر التسليم. الموردون غير المستقرين في مواعيد التسليم غالبًا ما يجبرون المشتري على دفع رسوم شحن عاجل أو الاحتفاظ بمخزون أمان أعلى.
- تكلفة فحص المواد الواردة وإدارة الجودة:تكاليف الفحص بالعينة وإعادة الفحص وتتبع الدفعات ومعالجة المنتجات غير المطابقة وتدقيق الموردين. الموردون ذوو التقلبات الكبيرة في الجودة يرتفع معهم بشكل ملحوظ تكرار الفحص والعمالة المخصصة للفحص.
- تكلفة المخزون واحتجاز الأموال:مخزون الأمان ومساحة التخزين والعمالة للجرد وخسائر الإهلاك للمخزون الراكد، بالإضافة إلى التكلفة البديلة للأموال المحتجزة في المخزون. الشراء بكميات كبيرة بأسعار منخفضة، إذا لم يُستهلك بالكامل، فإن تكلفة المخزون ستأكل فرق السعر بصمت.
- تكلفة التجميع والاستخدام في الموقع:تكلفة ساعات التركيب، وتآكل الأدوات، والأخطاء في التركيب، وتلف الأسنان، والارتخاء، والكسر، والتكلفة المطلوبة للاستبدال. إذا كانت دقة الأبعاد ضعيفة أو جودة السن غير مستقرة، فإنالبراغيستؤدي مباشرة إلى إبطاء إيقاع التجميع.
- تكاليف حوادث الجودة وتوقف العمل:الخسائر الناتجة عن إعادة إصلاح المنتجات، ومطالبات العملاء، وتوقف خطوط الإنتاج، وتأخر التسليم. هذه التكاليف هي الأصعب في الظهور من عرض الأسعار، ولكن بمجرد حدوثها غالبًا ما يتجاوز مبلغها بكثير فرق السعر في الشراء السنوي.
تختلف هياكل التكلفة باختلاف المثبتات وسيناريوهات التطبيق
تتنوع فئات المثبتات، وتختلف هياكل التكلفة بين المنتجات المختلفة بشكل واضح، ولا يمكن استخدام نفس مجموعة الأوزان لقياس جميع بنود الشراء.
على سبيل المثالالبراغي السداسية، وبراغي الشفة، والمسامير الملولبةوالصواميل، يجب التركيز على مطابقة المواصفات، وكفاءة التجميع، وموثوقية التوصيل، وصعوبة الاستبدال. براغي الشفة تحتوي على سطح شفة مدمج، مما يقلل من استخدام الحلقات وخطوات التجميع، ويمكن أن يوفر ساعات العمل في سيناريوهات التجميع بالجملة؛ بينما البراغي السداسية العادية، رغم أن سعرها للوحدة أقل، إذا كانت تحتاج إلى حلقات إضافية، فإن تكلفة التجميع الإجمالية قد لا تكون أفضل.
عند تقييمالمثبتات المصنوعة من الفولاذ المقاوم للصدأ، ومنتجات الفولاذ الكربوني وحلول المعالجة السطحية، يجب إدراج متطلبات مقاومة التآكل، وعمر الخدمة، وتكرار الصيانة في تكلفة دورة الحياة. في البيئات الخارجية أو الرطبة، قد تظهر علامات الصدأ على قطع الفولاذ الكربوني منخفضة السعر خلال سنة أو سنتين، وتتجاوز تكلفة الاستبدال والصيانة بكثير فرق السعر في الشراء الأصلي؛ بينماالمثبتات المصنوعة من الفولاذ المقاوم للصدأرغم أن سعرها للوحدة أعلى، فإن تكرار الصيانة منخفض، وتكلفة الملكية الإجمالية على المدى الطويل تكون أكثر قابلية للتحكم.
بالنسبة لـالبراغي عالية القوة، والبراغي المجلفنة بالغمس الساخن، والصواميل القفلومنتجات أخرى، يجب تقييم المواد والأداء وتكاليف الفحص وفقًا لمتطلبات ظروف التشغيل. درجة القوة العالية تعني متطلبات أكثر صرامة للتحكم في المواد والفحص، وعملية الجلفنة بالغمس الساخن تؤثر على سنوات مقاومة التآكل، وبنية القفل تتعلق بموثوقية منع الارتخاء في بيئات الاهتزاز، ويجب تحويل هذه العوامل إلى نموذج التكلفة.
بالنسبة لـتخصيص البراغي ذات الرأس السداسي الداخلي、异形紧固件定制或非标紧固件加工,还需额外核算模具费、打样费、认证费用、最小起订量以及后续设计变更成本。定制件的隐性成本往往集中在前期投入和变更风险上,测算时应单独列项。
在实际装配中,像DIN 963开槽沉头机螺丝这类产品,采用沉头设计、一字槽驱动和公制螺纹,可沉入工件表面实现平整装配,常用于设备面板、家具五金和通用组装场景;而DIN 965十字槽沉头机螺丝则采用十字槽驱动,扭矩传递更稳定,适合电气设备、家具和面板组装等对装配效率有要求的场合。这两类机螺丝在选型时,除了单价,还应比较驱动方式对装配工时和工具磨损的影响——一字槽与十字槽在批量装配中的效率差异,会直接体现在现场使用成本上。
可复用的TCO与ROI测算模型
下面给出一套可以直接套用的测算框架,企业可根据自身数据调整参数。
年度TCO模型
年度TCO = 年度采购额 + 年度物流及关税 + 检验与管理费用 + 库存持有成本 + 质量损失 + 停工损失
其中,库存持有成本可按"平均库存金额 × 年度持有成本率"估算,持有成本率通常包含资金成本、仓储、保险和损耗,具体数值应由企业财务或供应链团队确认,不宜直接套用外部经验值。
年度质量损失可按"不合格数量 × 单位返工或报废成本",再加上可核实的索赔、复检与停线损失计算。所有间接损失都应基于历史记录,而非主观估计。
ROI与回收期模型
ROI =(优化前年度TCO - 优化后年度TCO - 方案实施成本)÷ 方案实施成本 × 100%
回收期则可按"一次性实施投入 ÷ 年度净节省额"计算。如果年度净节省额不为正,说明方案在当前假设下并不成立,应重新检查假设条件或调整方案,而不是强行推进。
测算表字段建议
- 产品规格与品类
- 供应商名称与所在地
- 单价与年用量
- 检验不合格率
- 库存天数与平均库存金额
- 单位返工成本
- 交付及时率
- 方案实施费用(模具、认证、系统、培训等)
示例:如何比较低价报价与低TCO方案
以下为一个虚拟案例,仅用于演示计算逻辑,所有数据均为假设,不代表任何真实企业或供应商。
假设某企业年需某规格螺栓100万件。方案A单价0.10元,方案B单价0.12元。方案A的不合格率为2%,方案B为0.3%;方案A交付及时率90%,方案B为98%;方案A需要45天安全库存,方案B为20天。
- تكلفة الشراء:الخيار أ: 100,000 يوان، الخيار ب: 120,000 يوان.
- خسائر الجودة:باحتساب تكلفة إعادة العمل للوحدة الواحدة 1.5 يوان، يبلغ عدد القطع غير المطابقة في الخيار أ 20,000 قطعة، بخسارة تقارب 30,000 يوان؛ وفي الخيار ب 3,000 قطعة غير مطابقة، بخسارة تقارب 4,500 يوان.
- تكلفة الاحتفاظ بالمخزون:بالتقدير وفق متوسط قيمة المخزون ومعدل تكلفة الاحتفاظ السنوية، فإن تكلفة الاحتفاظ في الخيار أ أعلى بوضوح من الخيار ب بسبب طول فترة الاحتفاظ بالمخزون.
- خسائر التوقف:معدل التسليم في الموعد للخيار أ أقل، وبالتحويل وفق سجلات توقف خطوط الإنتاج السابقة، قد تنتج خسائر إضافية سنويًا؛ أما في الخيار ب فهذه الخسائر تقترب من الصفر.
بعد جمع البنود المذكورة أعلاه، ورغم أن الخيار أ يوفر 20,000 يوان في سعر الشراء للوحدة، فإن خسائر الجودة وتكاليف المخزون قد تعوّض هذا الفارق أو تتجاوزه. عندئذٍ يمكن بتطبيق معادلة ROI تحديد ما إذا كان التحول إلى الخيار ب يستحق العناء، وطول فترة الاسترداد.
وبإجراء تحليل حساسية إضافي، يمكن اختبار تأثير تقلبات كمية الشراء صعودًا وهبوطًا، وتغير معدل العيوب، وتعديل معدل تكلفة الاحتفاظ بالمخزون، وتقلب تكاليف التوقف على ROI. وإذا ظلت النتيجة مستقرة ضمن نطاق معقول، زادت موثوقية الخيار؛ أما إذا كانت النتيجة شديدة الحساسية لمعامل معين، فينبغي استكمال البيانات قبل اتخاذ القرار.
كيف تتحقق من القيمة الإجمالية الحقيقية لموردي المثبتات
إلى جانب سعر الوحدة، تتجلى القيمة الحقيقية للمورد في نظام الجودة، واتساق الدفعات، وقابلية التتبع، وأداء التسليم، والدعم الفني، وسرعة الاستجابة للاستثناءات. ويمكن التحقق من هذه الأبعاد بشكل متقاطع من خلال تدقيق الموردين وبيانات الأداء التاريخية والتحقق من العينات.
كما أن التحقق من قدرات التوريد والتصنيع حسب الفئة مهم بنفس القدر. فعلى سبيل المثال، عند فحصمصنّع براغي سداسيةينبغي التأكد من نطاق تغطية المواصفات وقدرة المعالجة الحرارية؛ وعند اختيارمورد براغي ذات حوافيُركّز على دقة تشكيل سطح الحافة؛ وعند البحث عنمصنّع صواميل سداسية ثقيلةأومورد صواميل قفليجب التحقق من درجة المادة وتقارير اختبار خصائص منع الارتخاء. أما بالنسبة إلىمصنّعي المثبتات المصنوعة من الفولاذ المقاوم للصدأفإن شهادات المواد وبيانات اختبار رش الملح هما الحد الأدنى الأساسي.
تختلف نقاط التحقق باختلاف الفئات:مصنع براغي العرباتيحتاج إلى التأكد من اتساق تشكيل الرأس وأبعاد العنق؛مصنّعو براغي اللولبة الذاتيةوموردو براغي الحفر الذاتييجب التركيز على دقة تصنيع حافة القطع، وجودة طبقة الكربنة، وأداء الحفر. كما ينبغي إدراج نطاق المواصفات وقدرات الفحص ومدى توافق الطاقة الإنتاجية ضمن جدول التقييم.
يشملتصدير المسامير وفق المعايير الأمريكية،موردو تصدير المثبتاتأوالتصنيع التعاقدي (OEM) للمثبتات، يجب أيضاً التحقق من المعايير المعمول بها، ووثائق الفحص، ومتطلبات التعبئة، والرسوم الجمركية، وترتيبات التسليم عبر الحدود. قد يؤدي عدم مطابقة المعايير أو نقص الوثائق إلى احتجاز الشحنة بأكملها، وينبغي إدراج تكلفة هذه المخاطر في التكلفة الإجمالية للملكية (TCO) مسبقاً.
بالإضافة إلى ذلك،البيع بالجملة لمسامير التثبيت التوسعية،البيع بالجملة للمسامير الآلية،البيع بالجملة للمسامير المخصصةوغيرها من احتياجات الشراء المختلفة، ينبغي إدراجها في جدول تقييم TCO موحد، لتجنب التعامل مع كل فئة منتج على حدة ومقارنة عروض الأسعار فقط. فالتقييم الموحد هو ما يتيح مقارنةموردي المثبتاتمن فئات مختلفة وفق المقياس نفسه.
توصيات التنفيذ: من التجربة محدودة النطاق إلى توحيد معايير الشراء
لا يلزم أن يغطي نموذج TCO جميع الفئات دفعة واحدة، إذ قد يؤدي ذلك إلى صورية التطبيق بسبب نقص البيانات. والنهج الأكثر عملية هو التقدم على مراحل.
- اختيار التجربة:ابدأ بحساب TCO لفئات المثبتات ذات حجم الشراء السنوي المرتفع، أو التي يمكن تتبع خسائر الجودة فيها، أو التي يكون لتوقفها تأثير واضح، مثلالمساميركثيفة الاستخدام أوالمساميرفي نقاط التوصيل الحرجة.
- توحيد المعايير:ادعُ فرق الشراء والجودة والإنتاج والمخازن والمالية لتأكيد بنود التكلفة ومصادر البيانات معاً، بما يضمن استخدام جميع الأقسام لنفس التعريفات.
- التحقق بدفعات صغيرة:من خلال التحقق بالعينات والتجربة بدفعات صغيرة، قارن كفاءة التجميع الفعلية وأداء الجودة واستقرار التسليم، وصحّح افتراضات النموذج باستخدام بيانات حقيقية.
- إنشاء آلية للمراجعة الدورية:تحديث بيانات معدل العيوب ومعدل التسليم في الموعد ودوران المخزون والوفورات السنوية بشكل دوري، وتحويل أداء الموردين من "تقييم لمرة واحدة" إلى "متابعة مستمرة".
في نهاية المطاف، الشراء الجيد ليس مجرد شراء أرخصمسامير، بل خفض التكلفة الإجمالية لدورة الحياة من خلال جودة قابلة للتحقق وقدرة توريد مستقرة. وعندما يتمكن فريق الشراء من التحدث بلغة التكلفة الإجمالية للملكية (TCO) والعائد على الاستثمار (ROI)، فإن المفاوضات مع الموردين ستتحول من "تخفيض بضعة سنتات أخرى" إلى "كيفية تقليل الهدر معاً"، وهنا تكمن القيمة الحقيقية لشراء المثبتات.

