لا تنظر إلى سعر الوحدة فقط عند شراء المثبتات: احسب التكلفة الحقيقية باستخدام TCO

دانيال
بفضل خبرتنا في تصنيع المثبتات ومبيعات التصدير، نختص في البراغي والصواميل والمسامير ومسامير الحفر الذاتي والقضبان الملولبة بالكامل وحلول التثبيت المخصصة لتطبيقات البناء والآلات والسيارات والصناعة.
مقدمة: انخفض سعر العرض، فلماذا لم تنخفض تكلفة الشراء؟
كثير من العاملين في المشتريات واجهوا هذا الموقف: عرض سعر لمجموعة من البراغي أو الصواميل أو المسامير أقل بعدة نقاط من السابق، ويبدو أن نتيجة التفاوض جيدة، لكن بعد وصول البضاعة إلى المصنع تبدأ المشكلات بالظهور تدريجياً — ارتفاع معدل عدم المطابقة في فحص المواد الواردة، مما يستدعي زيادة الفرز اليدوي؛ ظهور تلف الأسنان أو انحرافات في الأبعاد أو تفاوت في الطلاء على خط التجميع، فيزداد إعادة العمل والتلف؛ وتأخر مواعيد التسليم يثير الشحن العاجل وتعديلات جدولة الإنتاج. وعند المراجعة الفصلية، يتبين أن المصروف الفعلي الذي قدمته الإدارة المالية أعلى من السابق.
جذر المشكلة غالباً لا يكمن في عدم بذل العاملين في المشتريات جهداً، بل في ضيق أساس المقارنة: فقد تمت مقارنة سعر الوحدة فقط، دون إدراج النقل والفحص والمخزون والتجميع وخسائر الجودة ومخاطر توقف الخط في جدول تكلفة الشراء نفسه. سعر الوحدة هو رقم يقدمه المورد، أما ما تدفعه الشركة فعلياً فهو تكلفة السلسلة الكاملة من الطلب حتى الاستهلاك.
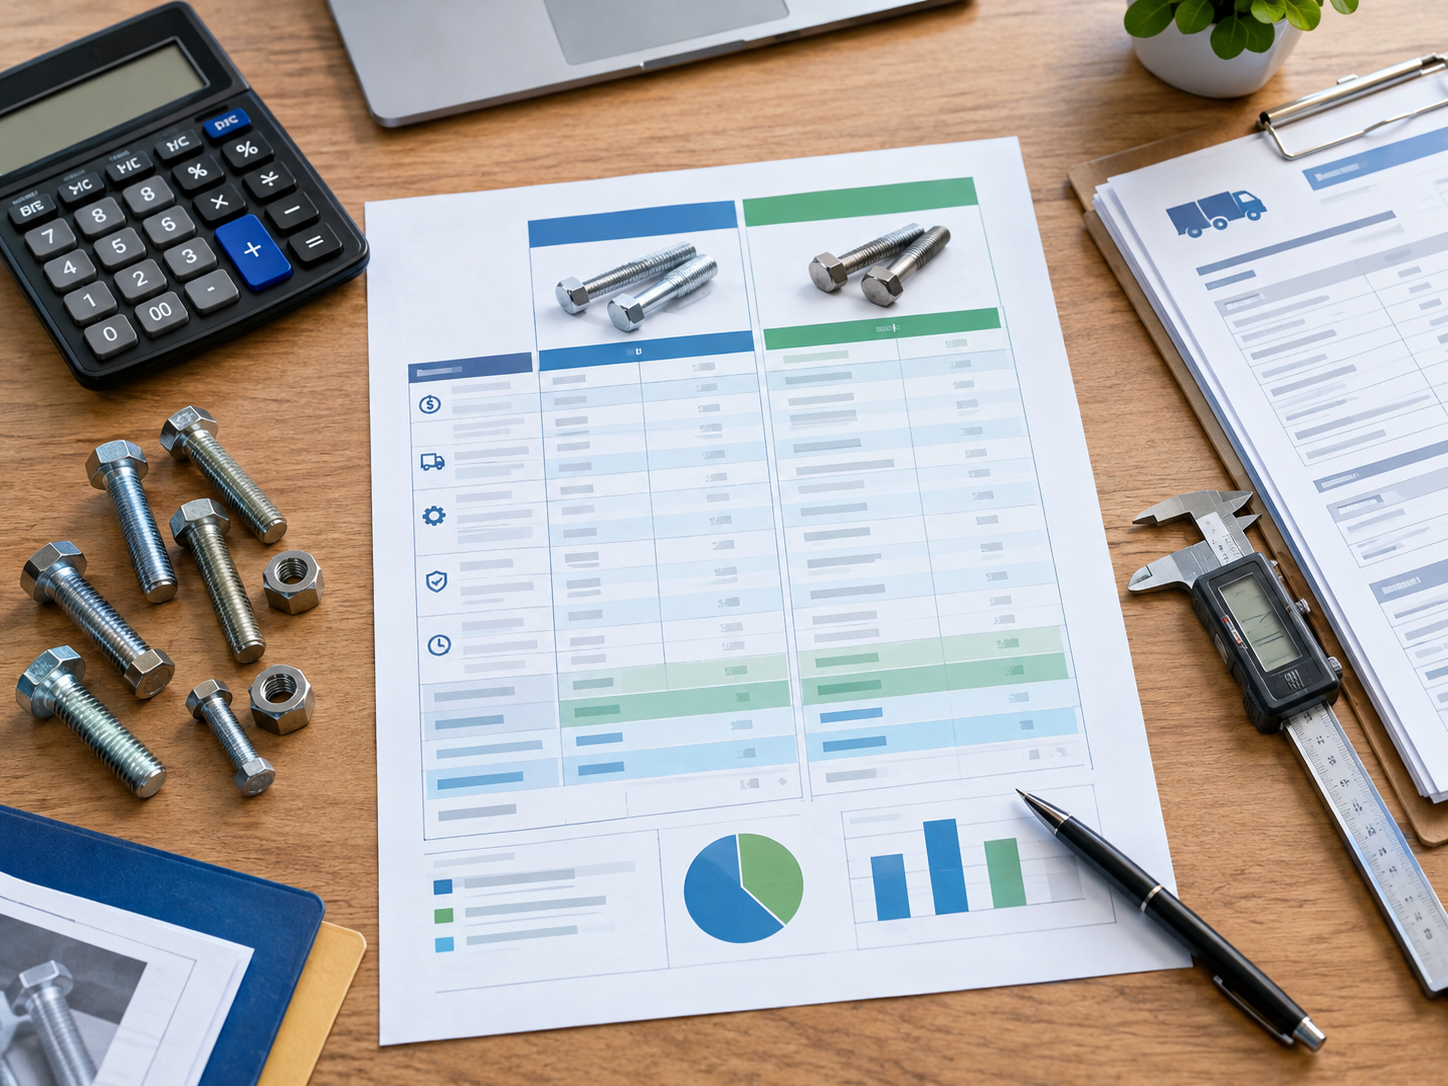
هدف هذا المقال هو تقديم منهجية قابلة لإعادة الاستخدام لتفكيك التكلفة الإجمالية للملكية (TCO)، لمساعدة المشترين في قطاع B2B عند مقارنة عروض أسعار المثبتات على النظر ليس إلى سعر الوحدة فقط، بل إلى التكلفة الإجمالية القابلة للتحكم.
توحيد الأساس أولاً: سعر الشراء لا يساوي تكلفة الوصول إلى المصنع
قبل البدء في الحساب، يجب الفصل بين ثلاثة مفاهيم يسهل الخلط بينها:
- عرض سعر المورد: سعر الوحدة出厂 الذي يقدمه المورد لمواصفة معينة وكمية معينة، وعادة لا يشمل الشحن والرسوم الجمركية وتكاليف الفحص.
- تكلفة الشراء عند الوصول إلى المصنع: عرض السعر مضافاً إليه التغليف والنقل والتأمين والرسوم الجمركية والتخليص الجمركي وتكاليف الفحص قبل الإدخال إلى المخزن.
- التكلفة الإجمالية لدورة الحياة الكاملة: تكلفة الوصول إلى المصنع مضافاً إليها التخزين وتكلفة تجميد رأس المال والاستخدام في التجميع وخسائر الجودة والمعالجة بعد البيع والتكاليف الناتجة عن مخاطر انقطاع الإمداد.
على هذا الأساس، يمكن بناء معادلة أساسية تكون إطاراً لملء الجدول لاحقاً:
TCO = مبلغ الشراء + اللوجستيات والرسوم الجمركية + الفحص والتخزين + تكلفة التجميع + خسائر الجودة + تكلفة مخاطر التسليم والإمداد − القيمة المتبقية أو الحسومات المؤكدة
يجب التأكيد بشكل خاص على شرط المقارنة: لا تصبح عروض الأسعار قابلة للمقارنة إلا بعد توحيد المواصفات والمادة ودرجة القوة ومعالجة السطح وطريقة التغليف ومكان التسليم وشروط الدفع ومعايير القبول. لا يمكن المقارنة الأفقية بين براغي سداسية أو براغي شفة أو مسامير ملولبة أو مثبتات من الفولاذ المقاوم للصدأ بمواصفات مختلفة بالاسم أو بسعر القطعة فقط. فبرغي M8 نفسه، بدرجة 8.8 مقابل 10.9، ومجلفن مقابل فولاذ مقاوم للصدأ، وسن خشن مقابل سن ناعم، له هيكل تكلفة مختلف تماماً.
جدول تكلفة الشراء TCO: البنود المقترح إدراجها
جدول تكلفة شراء جيد الاستخدام يجب أن يغطي السلسلة الكاملة من الطلب حتى الاستهلاك. يُقترح تقسيمه إلى المجموعات الست التالية:
بنود الشراء
- سعر الوحدة شامل الضريبة، كمية الشراء، الطلب السنوي
- تكاليف القوالب وتكاليف النماذج الأولية وتكاليف التحقق من العينات
- الحد الأدنى لكمية الطلب (MOQ) وأثره على المخزون
- شروط الدفع وتكلفة فترة الائتمان وتكلفة تقلب أسعار الصرف
بنود التسليم
- طريقة التغليف وتكلفة التغليف
- تكاليف النقل المحلي والدولي وتكاليف التأمين
- الرسوم الجمركية وتكاليف التخليص الجمركي والرسوم المتنوعة
- تكاليف الشحن العاجل والتكاليف الإضافية الناتجة عن التسليم على دفعات
بنود القبول والمخزون
- ساعات فحص المواد الواردة ونسبة الفحص بالعينة وتكاليف الفحص من طرف ثالث
- المساحة المخزنية المشغولة وتكلفة إدارة المستودع
- تكلفة احتجاز الأموال وتكاليف المخزون الراكد ومخزون الأمان
بنود الاستخدام في الإنتاج
- ساعات العمل في الفرز والانتقاء وإعادة العمل
- ساعات عمل التجميع وتآكل الأدوات ومخاطر التجميع الخاطئ والإغفال
- خسائر توقف خط الإنتاج وتأثير إيقاع الإنتاج
بنود الجودة وخدمة ما بعد البيع
- تكاليف إتلاف المنتجات غير المطابقة ومعالجة الإرجاع والاستبدال
- تكاليف الإصلاح الميداني ومطالبات العملاء والاستدعاء
- تكاليف إدارة تتبع الدفعات وصيانة وثائق الجودة
الحقول المقترحة للجدول
يُقترح أن يتضمن الجدول نفسه ستة أعمدة: بند التكلفة، وأساس الاحتساب، والمورد أ، والمورد ب، ومصدر البيانات، وملاحظات المخاطر. ويُعد عمود "مصدر البيانات" بالغ الأهمية، لأنه يُلزم بأن يكون لكل رقم مصدره، مما يتجنب التقديرات العشوائية؛ أما "ملاحظات المخاطر" فيُستخدم لتسجيل المخاطر الكامنة التي لا يمكن قياسها كمياً في الوقت الحالي ولكن يجب التنبيه إليها، مثل الاعتماد على مصدر وحيد أو عدم اتساق نسخ المعايير.
حساب مثال توضيحي: لماذا قد يرتفع إجمالي التكلفة رغم انخفاض سعر الوحدة بنسبة 5%
فيما يلي مثال مبسّط لتوضيح المنطق. لنفترض أن عرض السعر الأصلي لدفعة من أدوات التثبيت كان 100,000 يوان، وأن مورداً آخر قدّم عرضاً أقل بنسبة 5%، فانخفض مبلغ الشراء إلى 95,000 يوان. التكاليف الإضافية التالية هي لأغراض العرض التوضيحي فقط، ويجب أن يعتمد الاحتساب الفعلي على بيانات المؤسسة نفسها.
- زيادة في الفحص والفرز: 2,000 يوان (عدم كفاية استقرار الدفعات أدى إلى رفع نسبة الفحص بالعينة)
- زيادة في إعادة العمل والإتلاف: 3,000 يوان (تقلبات في الأبعاد أو السن اللولبي أدت إلى اضطرابات في التجميع)
- خسائر النقل العاجل وإعادة جدولة الإنتاج الناتجة عن التأخير: 4,000 يوان
- زيادة في تكاليف المخزون والإدارة: 1,500 يوان (الحد الأدنى للطلب مرتفع نسبياً، وعدم تطابق دفعات التسليم)
بإعادة إضافة هذه الأرقام، تصبح التكلفة الفعلية للخيار منخفض السعر 95,000 + 2,000 + 3,000 + 4,000 + 1,500 = 105,500 يوان، أي أعلى بمقدار 5,500 يوان من الخيار الأصلي البالغ 100,000 يوان. وبعبارة أخرى، تم توفير 5,000 يوان على سعر الوحدة، لكن التكاليف الإضافية بلغت 10,500 يوان.
لا يمثل هذا المثال متوسط المستوى في القطاع، بل تكمن قيمته في التنبيه إلى طريقة تفكير معينة: المفتاح هو إدخال معدل العيوب وساعات الفحص وخسائر التأخير وبيانات المخزون الخاصة بالمؤسسة في الجدول، واستبدال الافتراضات ببيانات حقيقية، للوصول إلى استنتاج خاص بها.
أكثر ست فئات من التكاليف الخفية التي يسهل إغفالها
في الممارسة العملية، تُعد الفئات الست التالية من التكاليف الأكثر إغفالاً، ومع ذلك غالباً ما تحدد ارتفاع أو انخفاض التكلفة الإجمالية للملكية (TCO):
- اتساق الجودة: قد تؤدي التقلبات في الأبعاد ودقة السن اللولبي والصلابة وسماكة الطلاء أو تركيب المادة إلى ظهور حالات شاذة مثل انزلاق السن أو الارتخاء أو الصدأ في البراغي والصواميل والمسامير أثناء التجميع أو الاستخدام. وفي المواضع التي تتطلب قدرة تحمّل أو متطلبات سلامة عالية، قد يتجاوز ثمن فشل واحد بكثير مبلغ الشراء للدفعة بأكملها.
- عبء الفحص: عندما تكون شهادات المواد وتقارير الاختبار المقدمة من المورد غير مكتملة، أو يكون استقرار الدفعات غير كافٍ، غالباً ما تُضطر المؤسسة إلى رفع نسبة الفحص بالعينة وزيادة وتيرة إعادة الفحص، بل وإضافة عمليات تدقيق ميداني لدى المورد، وكلها تكاليف حقيقية لساعات العمل.
- تقلب مواعيد التسليم: قد يؤدي تأخر التسليم إلى تفعيل النقل العاجل وإعادة ترتيب خطة الإنتاج وتوقف الخط بسبب نقص المواد، بل وقد يؤدي إلى الإخلال بالتزامات التسليم تجاه العملاء في المراحل اللاحقة. وبالنسبة لخطوط الإنتاج ذات الإيقاع المتوتر، غالباً ما تتجاوز خسارة توقف الخط لمدة ساعة واحدة فرق السعر لدفعة من أدوات التثبيت.
- احتجاز المخزون: يؤدي ارتفاع الحد الأدنى للطلب وعدم تطابق دفعات التسليم مع إيقاع الإنتاج إلى احتجاز الأموال وتكاليف التخزين ومخاطر المخزون الراكد. وغالباً ما يقترن انخفاض السعر بالتزام بكميات كبيرة، ويجب احتساب هذه التكلفة.
- ملاءمة المواصفات:替代材质、表面处理或尺寸公差若未完成验证就切换,可能造成装配困难、工具磨损加剧,以及后续维护和更换成本上升。
- استمرارية التوريد:过度依赖单一来源时,应评估其产能弹性、备货能力、变更通知机制和异常处理流程。供应中断的成本很难在报价单上体现,却真实存在。
按产品与应用场景评估成本,而非只看品类名称
不同紧固件的成本驱动因素差异很大,评估时必须结合具体应用场景。
对承载或安全要求较高的应用,应核对螺栓、螺母的材料证明、性能等级、检测记录及批次追溯要求。这类场景下,价格差异往往对应着材料与工艺差异,低价可能意味着热处理或检测环节的简化。
对于户外或腐蚀环境,在比较不锈钢紧固件与其他防腐方案时,应同时评估使用寿命、维护频率和应用适配性。不锈钢紧固件厂家在材料牌号(如304与316)上的差异,会直接影响耐蚀表现和长期维护成本。
涉及热镀锌螺栓、膨胀螺栓、自攻螺丝或自钻螺丝时,应核对基材、安装方式、环境条件及配套要求。例如膨胀螺栓批发报价的差异,可能来自套管材质、螺杆强度或镀层工艺的不同;自钻螺丝的钻头设计与自攻螺丝的螺纹形式,也会直接影响施工效率和返工率。
在面板与设备装配场景中,头部形式同样影响装配成本。以Cross Recessed Countersunk Machine Screw DIN 965为例,这是一款公制螺纹的十字槽沉头机螺丝,采用沉头设计,拧紧后头部可与工件表面齐平,适合电气设备、家具和面板装配等对外观与贴合度有要求的场合,可选碳钢、不锈钢和黄铜材质。对于需要频繁拆装或空间受限的设备面板,Button Head Socket Screw ISO 7380-1则提供了低轮廓的圆头造型与内六角驱动,便于在机械、家具及设备面板装配中使用,同样提供合金钢与不锈钢选项。这两类产品在TCO表中的体现,不仅是单价,还包括装配效率、工具匹配度和外观返修率。
非标或定制项目应计入图纸评审、样品验证、模具或工装、变更管理和后续复购的成本。异形紧固件定制与非标紧固件加工的初期投入较高,但如果年用量稳定,分摊到单件后的总成本可能更优,这一点需要用数据而非直觉判断。
如何公平比较紧固件供应商的报价
要让报价具备可比性,需要在询价环节就把口径统一起来:
- 发出统一询价文件:包含图纸与规格、材料、性能等级、表面处理、包装方式、检验标准、年用量、交货节奏和交付地点。文件越完整,后续扯皮越少。
- 要求报价拆分:产品单价、模具或打样费、包装费、运费、检测费用、交期和报价有效期应分列,便于逐项对比。
- 评估供应商能力:在评估紧固件厂家或紧固件供应商时,查看其质量体系认证、批次追溯能力、产能安排、异常响应速度和变更控制流程。这些软性能力,往往决定了隐性成本的高低。
- 按品类使用对应清单:针对六角螺栓生产厂家、法兰螺栓供应商、重型六角螺母厂家或锁紧螺母供应商等不同品类,应采用对应的技术与验收清单,而不是一张通用表格打天下。
- 出口与定制项目额外确认:采购美标螺栓出口、异形紧固件定制、非标紧固件加工或紧固件OEM代工时,需额外确认标准版本(如ANSI/ASME与DIN/ISO的差异)、文件语言、包装标识及出口交付责任划分。
- 不以关键词代替资质结论:搜索到的关键词只代表产品类别,不代表供应商的实际能力。应以样品检测、质量文件、现场审核和实际交付记录作为验证依据。
对于内六角螺丝定制、机螺丝批发、碳钢螺母工厂、定制螺栓批发等具体需求,同样建议在询价阶段明确验收标准与不合格处理条款,把质量责任前置到合同里,而不是留到到货后协商。
建立可执行的采购决策规则
بعد الحصول على جدول التكاليف، لا تزال هناك حاجة إلى مجموعة من القواعد لجعله يؤدي دوره فعليًا في القرارات اليومية:
- وضع عتبة للقبول:تأكد أولًا من استيفاء المواصفات الفنية ومتطلبات الجودة وقدرة التسليم، ثم قارن التكلفة الإجمالية للملكية (TCO) بين الموردين المؤهلين. أما العروض التي لا تستوفي العتبة، فمهما انخفض سعر وحدتها فلا ينبغي إدخالها في مرحلة مقارنة الأسعار.
- تحديد أوزان التقييم:يمكن وفق الوضع الفعلي للمؤسسة تحديد أوزان للجودة ومدة التسليم والتكلفة الإجمالية والخدمة ومخاطر التوريد، لتجنب أن يحدد أقل عرض سعر وحده نتيجة الاختيار.
- إجراء تحليل الحساسية:اختبر بشكل منفصل تغيرات معدل العيوب وتكاليف النقل وأيام تأخر التسليم والطلب السنوي، وحدد المتغير الأكثر تأثيرًا على التكلفة الإجمالية، وركّز جهد الإدارة في الموضع الحاسم.
- الاحتفاظ بمرحلة التحقق:بالنسبة للموردين الجدد أو المواصفات الجديدة، قم أولًا بالتحقق من العينات والإنتاج التجريبي والتجربة بكميات صغيرة، ثم قرر ما إذا كنت ستوسع نسبة الشراء. ويحتاج الانتقال بين مصنع مسامير عالية القوة أو مورد مسامير مجلفنة بالغمس الساخن إلى هذه المرحلة بشكل خاص.
- إنشاء آلية للمراجعة الدورية:حدّث بيانات تكلفة الجودة الفعلية وأداء التسليم والمخزون كل ربع سنة أو كل دورة مشروع، واستخدم النتائج الحقيقية لمعايرة قرار الشراء في الجولة التالية، حتى يصبح جدول التكاليف أدق كلما استُخدم أكثر.
خاتمة: الارتقاء بالمشتريات من مقارنة سعر الوحدة إلى مقارنة التكلفة الإجمالية القابلة للتحكم
بالعودة إلى السؤال في البداية: انخفاض سعر الوحدة بنسبة 5% لا يعني أن الشراء أصبح أكثر توفيرًا. فقط عندما تكون الجودة والتسليم والمخزون وتكاليف الاستخدام تحت السيطرة في الوقت نفسه، يتحقق التوفير فعليًا في القوائم المالية. سعر الوحدة هو نقطة انطلاق التفاوض، أما TCO فهو أساس القرار.
يمكن أن تكون التوصيات العملية محددة جدًا: اختر أولًا فئة من المثبتات ذات حجم شراء كبير وبيانات جودة مكتملة نسبيًا، وأنشئ أول جدول تكاليف TCO، وقارن باستخدام البيانات الفعلية بين الحل الحالي والعرض الجديد. حتى لو كان الجدول في نسخته الأولى يحتوي على سبعة أو ثمانية حقول فقط، وكانت بعض الأرقام لا تزال تقديرية، فهو أقرب بكثير إلى الحقيقة من مجرد مقارنة سعر الوحدة.
في جولة الاستفسار أو تقييم الموردين التالية، يمكنك تقديم المواصفات الموحدة ومعايير القبول ومتطلبات التسليم معًا، وطلب من الطرف الآخر تقديم عروض أسعار وتفصيل تكاليف قابلة للمقارنة والتتبع. وعندما يكون المورد مستعدًا لعرض هيكل التكاليف بشفافية، عندها فقط يحصل المشتري فعليًا على أساس للمقارنة.

